Assurance auto au retour d’expatriation
Budget indicatif 2026 : 40 à 120 €/mois — fourchette de marché, pas un devis.
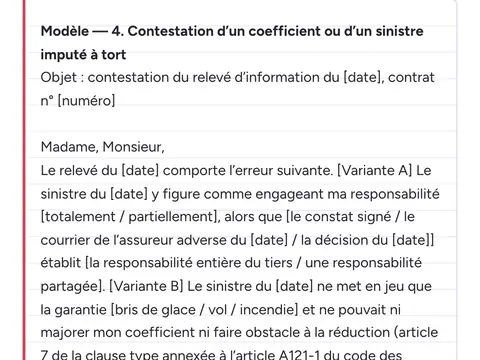
Kit pratique · 9 €Kit bonus-malus et relevé d’informationCalculer son coefficient, obtenir et vérifier son relevé, faire valoir son historique, lettres types
Voir le kit — 9 €Le coefficient bonus-malus est une mécanique française : au retour d’expatriation, votre CRM « dort » sur votre dernier relevé d’information français — il reste acquis, quelle que soit la durée de l’interruption (article 9 de la clause type annexée à l’article A121-1 du Code des assurances), mais les années passées à l’étranger n’y ont ajouté aucune réduction. Le vrai risque est ailleurs : si vous ne pouvez pas justifier d’une assurance effective au cours des trois années précédant la souscription, l’article A121-1-1 autorise l’assureur à appliquer la surprime des conducteurs novices — sauf à produire l’attestation de votre assureur étranger, que ce même article admet expressément.
Deux leviers font la différence : votre ancien relevé d’information français (les assureurs le conservent, réclamez-le même des années après) et une attestation de sinistralité de votre assureur étranger, traduite si besoin. Une partie des compagnies françaises en tient compte, partiellement ou totalement — c’est un critère de choix de l’assureur, pas un droit.
Côté calendrier, tout se joue dans le premier mois : un véhicule ramené de l’étranger doit être réimmatriculé en France, et l’assurance provisoire sur plaques étrangères coûte plus cher que le contrat définitif. Préparez le dossier avant le retour — relevé d’information français, attestation étrangère traduite, justificatifs du véhicule — puis interrogez plusieurs assureurs sur la seule question qui change le devis : la reconnaissance de votre historique. Entre un profil traité en « novice » et un bonus reconstitué, l’écart dépasse couramment du simple au double.
Ce qui fait varier la prime
- durée de l’interruption d’assurance en France
- existence d’un relevé d’information français antérieur
- attestation de non-sinistre de l’assureur étranger (et sa reconnaissance)
- pays d’expatriation (les historiques UE sont mieux acceptés)
- véhicule importé ou acheté sur place
Les leviers qui fonctionnent
- réclamer votre relevé d’information à votre dernier assureur français, même ancien : il n’a pas de date de péremption officielle
- demander à l’assureur étranger une attestation de sinistralité en anglais avant le départ — c’est dix fois plus difficile à distance
- interroger explicitement chaque assureur : « reconnaissez-vous l’historique étranger ? » et comparer sur cette base
- pour un véhicule importé, boucler l’immatriculation française rapidement : l’assurance provisoire sur plaques étrangères est plus chère
Questions fréquentes
Mon bonus 50 acquis avant le départ est-il perdu ?
Non : le CRM figurant sur votre dernier relevé d’information reste votre référence. La difficulté n’est pas juridique mais commerciale : certains assureurs appliquent des règles maison après une longue interruption. Comparez, plusieurs le reprennent tel quel.
Mon historique de conduite à l’étranger compte-t-il ?
Aucune règle ne l’impose, mais beaucoup d’assureurs acceptent une attestation de non-sinistre étrangère, surtout européenne, pour reconstituer une antériorité. C’est un critère de sélection de l’assureur.
Combien coûte une assurance auto au retour d’expatriation ?
Fourchette indicative 2026 : 40 à 120 € par mois. Le bas de la fourchette correspond à un bonus reconstitué (relevé français retrouvé ou historique étranger reconnu), le haut à un profil traité comme nouveau conducteur — d’où l’enjeu du dossier de sinistralité.
Sources
Assurance auto — autres situations : Assurance auto jeune conducteur · Assurance auto avec malus · Assurance auto après résiliation · Assurance auto étudiant · comparatif.