Relevé d’information assurance auto : l’obtenir, le lire, le corriger
Kit pratique · 9 €Kit bonus-malus et relevé d’informationCalculer son coefficient, obtenir et vérifier son relevé, faire valoir son historique, lettres types
Voir le kit — 9 €Le relevé d’information est le document que votre assureur auto doit vous remettre dans les 15 jours suivant votre demande : il indique votre coefficient bonus-malus et les sinistres des cinq dernières années, et c’est ce que votre nouvel assureur vous réclame pour établir son tarif.
Impossible de changer d’assureur auto ou moto sans lui : le relevé d’information (RI) est le document qui fait foi sur votre passé d’assuré. Le connaître, c’est maîtriser sa tarification.
Ce qu’il contient
Le RI récapitule, sur les cinq dernières années du contrat : l’identité du souscripteur et des conducteurs désignés, le coefficient bonus-malus à date, la liste des sinistres avec leur date, leur nature, le conducteur impliqué et la part de responsabilité retenue (totale, partagée, nulle). C’est cette colonne responsabilité qui commande tout : un sinistre non responsable n’a aucun effet tarifaire réglementaire, même s’il intrigue les questionnaires.
L’obtenir — c’est un droit
L’assureur doit délivrer le RI sous 15 jours à toute demande (et automatiquement à la résiliation). La demande se fait par espace client, email ou recommandé ; aucun frais, aucun motif à fournir. Réclamez-le aussi pour un contrat résilié depuis des années — les assureurs le conservent, et c’est votre seule preuve d’antériorité après une expatriation ou une interruption. Conducteur secondaire : demandez une attestation de désignation, certains assureurs valorisent ces années.
La demande : à qui, comment, avec quoi
Écrivez à l’assureur qui a émis le contrat, pas à votre nouvel assureur : indiquez le numéro de contrat, l’immatriculation du véhicule, les conducteurs désignés, et demandez un relevé couvrant toute la durée du contrat dans la limite des cinq ans. Gardez la date d’envoi : c’est elle qui fait courir les 15 jours. Contrat résilié depuis longtemps ou assureur disparu, la demande se fait de la même manière ; service-public.fr propose un modèle de lettre pour le cas de la résiliation. Assuré à l’étranger ? Le relevé français n’existe pas : il faut une attestation de l’ancien assureur, que le nouvel assureur n’est pas tenu de reprendre telle quelle.
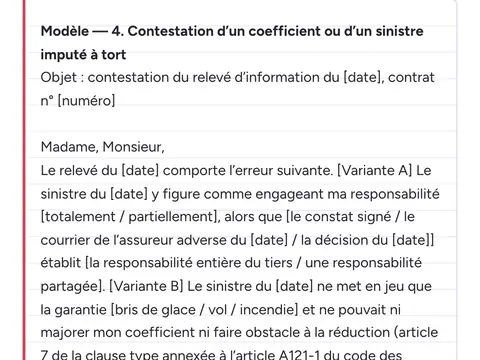
Notre kit bonus-malus et relevé d’information (9 €, accès immédiat) réunit la lettre de demande, la demande d’attestation en anglais pour un ancien assureur étranger, la lettre de prise en compte de l’historique, la contestation d’un coefficient ou d’un sinistre imputé à tort et la saisine du médiateur.
Relevé d’information en ligne
Beaucoup d’assureurs mettent le relevé à télécharger dans l’espace client ou l’application : c’est le même document que celui envoyé par courrier, et il a la même valeur pour le nouvel assureur. Vérifiez la date d’édition (un relevé ancien ne montre pas le dernier coefficient) et qu’il couvre bien tous les conducteurs désignés. S’il n’est pas en ligne, ou s’il est incomplet, la demande écrite reste nécessaire : c’est elle qui fait courir le délai de 15 jours.
Conducteur principal et conducteur secondaire sur le relevé
Le relevé porte sur le contrat : il mentionne le souscripteur et les conducteurs désignés, et chaque sinistre y est rattaché au conducteur impliqué. Le coefficient bonus-malus est celui du contrat ; un accident responsable du conducteur secondaire le majore comme s’il était causé par le conducteur principal. Le jour où le conducteur secondaire souscrit son propre contrat, il n’a pas de coefficient personnel à faire valoir : il présente le relevé du contrat sur lequel il était désigné (avec, si possible, une attestation qui précise sa période de désignation), et l’assureur décide librement de le prendre en compte. Les règles, les coûts et la limite à ne pas franchir (déclarer en principal celui qui conduit le moins) sont détaillés sur notre page conducteur secondaire.
Le lire d’un œil critique
Trois vérifications avant tout envoi à un nouvel assureur : le CRM (recalculez-le : ×0,95 par année vierge, ×1,25 par sinistre responsable, retour à 1 après deux ans propres) ; les responsabilités retenues (un recours gagné après coup doit requalifier le sinistre en non responsable) ; les sinistres « orphelins » (une simple déclaration sans suite indemnisée ne devrait pas y peser comme un sinistre payé). Toute erreur se conteste par écrit auprès de l’assureur émetteur, qui doit corriger et réémettre — la médiation tranche les refus.
Questions fréquentes
Le nouvel assureur peut-il exiger plus de 5 ans d’historique ?
Le RI standard porte sur 5 ans maximum ; les questionnaires peuvent interroger plus largement (résiliations, annulations de permis sur 3-5 ans). Répondez exactement à ce qui est demandé — ni moins, ni plus.
Existe-t-il un relevé d’information en habitation ou santé ?
Pas au sens réglementaire du RI auto. En habitation, l’assureur peut fournir une attestation de sinistralité sur demande — utile pour négocier, jamais obligatoire à produire.
Sources
Mis à jour le 13/10/2026.
Autres guides : Catastrophes naturelles : le régime cat-nat expliqué · La garantie du conducteur : la plus importante, la moins lue · La responsabilité civile vie privée : l’assurance que vous avez déjà · Expertise et contre-expertise : reprendre la main sur l’indemnisation · La Médiation de l’assurance : régler un litige sans avocat · tous les guides.