Assurance bateau : est-elle obligatoire, et qui l’exige vraiment
Kit pratique · 24 €Kit assurance bateau : obligation, contrat, vol, sinistre en merCe que la loi et le port exigent, la valeur agréée, la zone de navigation, le vol du moteur, l’hivernage, le sinistre et 7 lettres
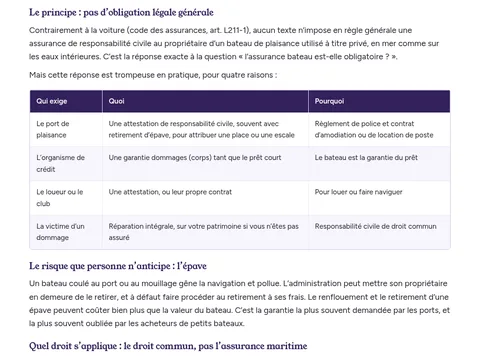
Voir le kit — 24 €Non, en règle générale, aucune loi n’impose au propriétaire d’un bateau de plaisance utilisé à titre privé de l’assurer, contrairement à une voiture. Mais en pratique, l’assurance de responsabilité civile est presque toujours exigée : par le port pour attribuer une place, par l’organisme de crédit tant que le prêt court, par le loueur ou le club. Et sans elle, vous répondez seul, sur votre patrimoine, des dommages causés aux autres et des frais de retirement d’une épave.
Qui exige une assurance, et laquelle
| Qui | Ce qu’il demande |
|---|---|
| Le port de plaisance | Une attestation de responsabilité civile, souvent avec la garantie de retirement d’épave, pour une place à l’année ou une escale |
| L’organisme de crédit | Une garantie des dommages au bateau tant que le prêt court |
| Le loueur, le club, la plateforme de location | Une attestation, ou leur propre contrat |
| La victime d’un dommage | Une réparation intégrale, quelle que soit votre assurance |
Le risque qu’on oublie : l’épave
Un bateau coulé au port ou au mouillage gêne la navigation et pollue. L’administration peut mettre son propriétaire en demeure de le retirer, puis faire procéder au retirement à ses frais. Le renflouement d’une épave peut coûter plus cher que le bateau lui-même. C’est pourquoi les ports demandent cette garantie et pourquoi elle doit figurer dans tout contrat, même minimal.
Les trois niveaux de contrat
La responsabilité civile seule, avec retirement d’épave, suffit souvent pour un petit bateau de faible valeur. La formule RC + vol + incendie convient au semi-rigide ou au petit bateau à moteur dont le risque principal est le vol du hors-bord. La formule tous risques ajoute les dommages au bateau (avaries, échouement, tempête) : elle est exigée par le prêteur et adaptée à un bateau de valeur, de préférence en valeur agréée, fixée à la souscription sur pièces. Fourchettes indicatives par type : voilier, bateau à moteur, semi-rigide, jet-ski.
Permis et zone de navigation : les deux exclusions fréquentes
Le permis plaisance est exigé pour piloter un bateau dont le moteur dépasse 6 chevaux (4,5 kW) : option côtière jusqu’à 6 milles d’un abri, extension hauturière au-delà, option eaux intérieures sur les fleuves et canaux. L’assureur ajoute ses propres conditions sur le chef de bord, et le contrat fixe une zone de navigation. Un sinistre survenu hors zone, ou avec un chef de bord qui ne remplit pas les conditions, est la cause de refus la plus courante en croisière.
Notre kit assurance bateau détaille la grille de comparaison en 15 points, la valeur agréée et la sous-assurance, les clauses antivol du moteur, l’hivernage, le sinistre en mer, le prêt et la location entre particuliers, avec sept lettres types.
Questions fréquentes
Faut-il assurer un kayak ou un petit pneumatique sans moteur ?
Aucune loi ne l’impose. La responsabilité civile vie privée de votre multirisque habitation couvre parfois les petites embarcations sans moteur : vérifiez sa définition avant d’acheter un contrat dédié.
Mon assurance bateau suit-elle les règles de résiliation de mon assurance auto ?
En partie. Le code des assurances exclut la navigation de plaisance du régime des assurances maritimes (article L171-5) : votre contrat bateau suit les règles ordinaires, dont la résiliation annuelle à l’échéance (article L113-12) et le rappel de cette échéance par l’assureur (article L113-15-1). En revanche, la résiliation à tout moment après un an (loi Hamon) ne vise que certains contrats fixés par décret, dont l’auto et l’habitation, pas l’assurance bateau. Lisez les conditions de votre contrat.
Le jet-ski doit-il être assuré ?
Pas en vertu d’une obligation générale, mais sa sinistralité (collisions, blessures de baigneurs, vol sur remorque) rend la responsabilité civile indispensable, et les loueurs comme les ports l’exigent.
Sources
Publié le 31/10/2026 · mis à jour le 03/11/2026.
Responsable éditorial : L'équipe Claude Assur
Autres guides : Mutuelle à la retraite : garder celle de l’entreprise avec la loi Evin · Assurance annulation de la carte bancaire : quand elle rembourse vraiment · Prix de l’assurance en 2026 : fourchettes basses et hautes du marché · La franchise d’assurance expliquée simplement · Délai de carence : pourquoi votre contrat ne couvre pas tout de suite · tous les guides.