Valeur à neuf, valeur d’usage, vétusté : sur quoi serez-vous indemnisé ?
Kit pratique · 24 €Kit sinistre : déclarer, chiffrer, se faire indemniser, contesterTous les délais légaux à jour 2026, le dossier de preuve, le calcul de l’indemnité, l’expertise et 10 lettres prêtes à envoyer
Voir le kit — 24 €Au moment du sinistre, la question n’est plus « suis-je couvert ? » mais « sur quelle valeur ? ». C’est là que se joue l’écart, parfois brutal, entre l’indemnité espérée et le virement reçu.
Les trois valeurs d’indemnisation
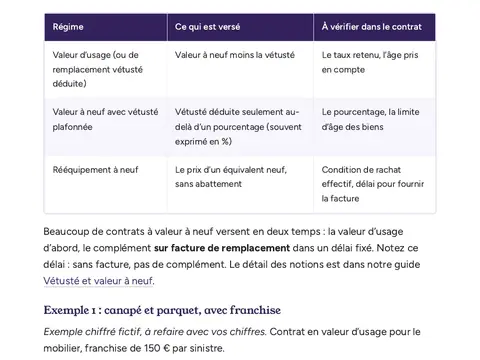
La valeur d’usage (le régime par défaut) : valeur de remplacement au jour du sinistre, déduction faite de la vétusté — un abattement par année d’âge, propre à chaque famille de biens (souvent 10 %/an sur l’électroménager, davantage sur l’informatique, moins sur le mobilier massif). La valeur à neuf : le contrat rachète tout ou partie de la vétusté, typiquement dans la limite de 25 % ou pendant les premières années du bien. Le rééquipement à neuf : remplacement au prix du neuf équivalent, sans abattement, généralement borné (biens de moins de 5 ou 10 ans). En immobilier, la logique est la même : la reconstruction s’indemnise vétusté déduite, sauf clause « reconstruction à neuf ».
La mécanique en deux temps
Beaucoup de contrats à valeur à neuf versent l’indemnité en deux fois : la valeur d’usage immédiatement, puis le complément « à neuf » sur présentation de la facture de remplacement, dans un délai (souvent deux ans). Ne pas racheter le bien, c’est renoncer au complément — le mécanisme indemnise un remplacement réel, pas une plus-value.
Prouver la valeur : le nerf de la guerre
L’assureur indemnise ce que vous prouvez. Constituez une fois pour toutes un inventaire : photos ou vidéo de chaque pièce, factures des biens importants, captures des numéros de série, le tout stocké hors du logement (cloud, email). Pour les objets de valeur (bijoux, instruments, art), la plupart des contrats exigent une déclaration spécifique et plafonnent sévèrement à défaut — relisez la définition contractuelle des « objets précieux », elle réserve des surprises. Voir aussi notre guide de la déclaration de sinistre.
Questions fréquentes
Qui fixe le taux de vétusté ?
L’expert missionné par l’assureur, sur la base de barèmes indicatifs et de l’état réel du bien. Les taux se discutent : un parquet entretenu de 20 ans n’est pas « usé à 100 % ». En cas de désaccord persistant, la contre-expertise est un droit — voir expertise et contre-expertise.
La valeur à neuf vaut-elle son surcoût ?
Sur le mobilier et l’électroménager d’un foyer équipé, presque toujours : le surcoût de prime est modeste face à un abattement de vétusté qui ampute souvent 30 à 50 % de l’indemnité en valeur d’usage.
Sources
Mis à jour le 27/07/2026.
Autres guides : Déclarer un sinistre : délais, formes et erreurs à éviter · Au tiers ou tous risques : le vrai calcul · Le Bureau central de tarification : l’assurance qu’on ne peut pas vous refuser · Relevé d’information assurance auto : l’obtenir, le lire, le corriger · Catastrophes naturelles : le régime cat-nat expliqué · tous les guides.