Assurances de l’auto-entrepreneur
Budget indicatif 2026 : 10 à 120 €/mois — fourchette de marché, pas un devis.
Kit pratique · 24 €Kit assurances du micro-entrepreneur : obligatoire, utile, superfluLes assurances obligatoires selon votre activité, la décennale, les mentions des devis et factures, le gîte, et 7 lettres types
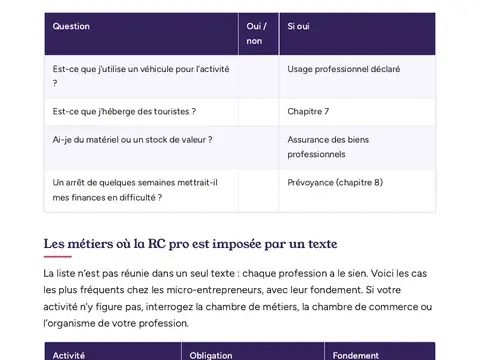
Voir le kit — 24 €L’auto-entrepreneur navigue entre deux discours : le vendeur d’assurance qui rend tout « obligatoire », et le forum qui affirme que rien ne l’est. La réalité est un tri en trois piles. Obligatoire selon l’activité : décennale pour le bâtiment, RC pro pour les professions réglementées (santé, immobilier, transport, conseil financier…), assurance auto « usage professionnel » pour tout véhicule utilisé dans l’activité. Indispensable en pratique : la RC pro dès qu’il y a des clients, des locaux ou des prestations chez autrui — le micro-entrepreneur répond de ses fautes sur son patrimoine personnel (la protection légale du patrimoine ne joue pas contre les fautes assurables). À arbitrer : multirisque du matériel, prévoyance et mutuelle — cette dernière étant en réalité le vrai sujet financier du statut, les indemnités journalières du régime micro étant faibles.
Le budget total réaliste d’un micro-entrepreneur de services : 15 à 40 €/mois (RC pro + petite prévoyance) ; d’un artisan du bâtiment : 100 à 300 €/mois, décennale en tête. Les offres packagées « spécial auto-entrepreneur » des néo-assureurs sont lisibles et rapides ; comparez-les aux contrats de branche sur les plafonds, pas seulement sur le prix d’appel.
Ce qui fait varier la prime
- activité (réglementée ou non, bâtiment ou services)
- clients : particuliers, PME, grands comptes (exigences d’attestations)
- matériel et stock professionnels à couvrir
- véhicule utilisé pour l’activité
- santé/prévoyance : le trou d’indemnités journalières du régime micro
Comment payer le juste prix
- commencer par la question légale : mon activité exige-t-elle une assurance ? (bâtiment → décennale, la liste des professions réglementées est publique sur entreprendre.service-public.fr)
- souscrire la RC pro avant le premier contrat client — plusieurs donneurs d’ordre la demandent au référencement, et elle couvre les fautes commises pendant, pas avant
- déclarer l’usage professionnel du véhicule : le contrat « promenade-travail » ne couvre pas les tournées
- traiter la prévoyance comme une assurance obligatoire de fait : 3 semaines d’arrêt non indemnisées font plus de dégâts qu’aucun sinistre RC
- relire ses contrats à chaque évolution de CA ou d’activité : la micro qui décolle sort vite des plafonds initiaux
Questions fréquentes
Mon statut protège mon patrimoine : pourquoi une RC pro ?
La protection du patrimoine personnel de l’entrepreneur individuel joue contre les créanciers professionnels, pas contre les victimes de vos fautes : une condamnation en responsabilité s’exécute. La RC pro assure précisément ce que le statut ne protège pas.
Dois-je afficher mon assurance sur mes devis ?
Pour les activités où elle est obligatoire (artisans du bâtiment notamment) : oui, la mention de l’assurance professionnelle (coordonnées de l’assureur et couverture géographique) doit figurer sur devis et factures. Pour les autres, l’attestation se produit à la demande du client.
Sources
Assurance pro — autres situations : Responsabilité civile professionnelle · Garantie décennale · Multirisque professionnelle · Cyber-assurance · comparatif.