Surprime jeune conducteur : le barème légal et le calcul année par année
Kit pratique · 19 €Kit jeune conducteur : surprime, premier contrat, conduite accompagnéeLa surprime calculée année par année, la conduite accompagnée, les trois montages honnêtes du premier contrat, le premier accident et 7 lettres
Voir le kit — 19 €La surprime jeune conducteur est une majoration que l’assureur peut ajouter à la prime d’un conducteur novice : jusqu’à +100 % la première année, +50 % la deuxième après une année sans sinistre responsable, puis plus rien. Après une conduite accompagnée, ces plafonds tombent à 50 % puis 25 %. C’est l’article A121-1-1 du code des assurances qui la fixe, et ce sont des maximums : un assureur peut appliquer moins.
Qui est conducteur novice
Le texte ne parle pas d’âge mais d’expérience d’assurance. Est novice le conducteur qui a son permis depuis moins de trois ans, ou qui l’a depuis plus longtemps mais ne peut pas justifier d’une assurance effective au cours des trois dernières années. Un permis obtenu à 18 ans et jamais utilisé peut donc encore déclencher la surprime à 30 ans. À l’inverse, un conducteur arrivé de l’étranger peut l’éviter en prouvant son historique, le texte admettant « tout autre document équivalent ».
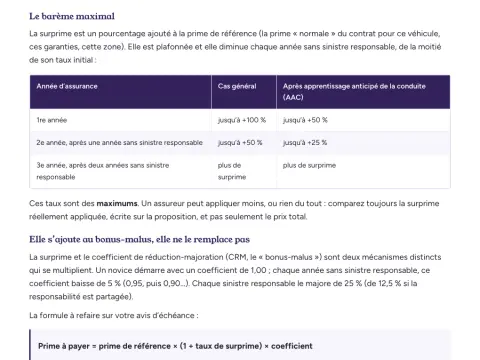
Le barème maximal
| Année d’assurance | Cas général | Après conduite accompagnée (AAC) |
|---|---|---|
| 1re année | jusqu’à +100 % | jusqu’à +50 % |
| 2e année, après une année sans sinistre responsable | jusqu’à +50 % | jusqu’à +25 % |
| 3e année, après deux années sans sinistre responsable | plus de surprime | plus de surprime |
La surprime diminue chaque année sans sinistre engageant votre responsabilité, de la moitié de son taux initial. Une année avec un accident responsable ne compte pas pour cette baisse. Seul l’apprentissage anticipé de la conduite (AAC) ouvre le barème réduit : la conduite supervisée ou encadrée n’est pas visée par le texte, même si certains assureurs en tiennent compte volontairement.
Le calcul : surprime et bonus-malus se multiplient
La surprime ne remplace pas le bonus-malus, elle s’y ajoute. La formule à refaire sur un avis d’échéance : prime à payer = prime de référence × (1 + taux de surprime) × coefficient. Exemple fictif repris de la méthode de Service-public.fr, prime de référence de 500 €, sans sinistre : 1 000 € la première année (500 × 2), 712,50 € la deuxième (500 × 1,5 × 0,95), 450 € la troisième (500 × 0,90). Après une conduite accompagnée : 750 €, puis 593,75 €, puis 450 €.
Ce qui fait vraiment baisser la facture
Trois leviers sont sûrs. La conduite accompagnée, d’abord, parce qu’elle divise le plafond par deux. Le choix du véhicule, ensuite : la prime de référence dépend de la puissance, de la valeur et du risque de vol du modèle, demandez des devis avant l’achat. La désignation comme conducteur secondaire sur la voiture d’un parent, enfin, qui figure sur le relevé d’information ; beaucoup d’assureurs en tiennent compte plus tard, sans y être obligés. Ce qui ne marche pas : déclarer le parent conducteur principal d’une voiture que le jeune utilise chaque jour. C’est une fausse déclaration qui expose à une indemnité réduite, voire à la nullité du contrat.
Notre kit jeune conducteur refait ces calculs sur cinq cas, compare les trois montages honnêtes du premier contrat et donne sept lettres types, dont la demande de devis détaillé et la demande d’application du barème réduit après conduite accompagnée.
Questions fréquentes
Changer d’assureur fait-il disparaître la surprime ?
Non. Le nouvel assureur peut appliquer le taux que l’ancien aurait pu appliquer à la même date, jamais plus. La surprime suit votre ancienneté d’assurance, pas votre contrat.
L’assureur est-il obligé d’appliquer la surprime ?
Non. Le barème fixe des plafonds. Certains assureurs appliquent moins, voire rien : c’est pourquoi il faut demander le taux appliqué par écrit et comparer à garanties égales.
Un accident responsable la première année prolonge-t-il la surprime ?
Oui : la surprime ne baisse qu’après une année sans sinistre responsable. Dans le même temps, le coefficient de bonus-malus est majoré de 25 % (12,5 % en cas de responsabilité partagée).
Sources
Publié le 31/10/2026 · mis à jour le 31/10/2026.
Responsable éditorial : L'équipe Claude Assur
Autres guides : Assurance habitation obligatoire du locataire : ce que dit la loi · Assurance bateau : est-elle obligatoire, et qui l’exige vraiment · Mutuelle à la retraite : garder celle de l’entreprise avec la loi Evin · Assurance annulation de la carte bancaire : quand elle rembourse vraiment · Prix de l’assurance en 2026 : fourchettes basses et hautes du marché · tous les guides.