Kit bailleur · à jour 2026
Kit bailleur : PNO, assurance du locataire et loyers impayés
Pour qui : Vous louez un appartement ou une maison, vide ou meublé, en direct ou par une agence
- 11chapitres
- 9lettres prêtes à envoyer
- 41points de contrôle
- 12tableaux
- 9liens vers les textes officiels
Vérifié avant chaque mise en ligne
Relu par des professionnels du secteur
- 38tests automatiquesrelancés à chaque mise en ligne : prix, liens, pages et contenus contrôlés avant publication.
- 9liens vers les texteschaque règle et chaque délai reliés au texte officiel (Code des assurances, Service-public…).
- 21/10/2026mise à jourrègles relues à cette date ; vous lisez toujours la dernière version.
Construit à partir des textes et données de Légifrance, Service-public.fr, Visale.
29 €TTC · paiement unique · accès immédiat
11 chapitres en ligne (la grille pour choisir sa PNO, la procédure si le locataire n’est pas assuré, GLI ou Visale (règles 2026) et 9 lettres types). 29 € TTC, paiement unique, accès immédiat, imprimable en PDF, facture par e-mail.
Obtenir le kit — 29 € Lire le chapitre 1 gratuit
Conforme à sa description, ou remboursé · mises à jour incluses, sans frais · conditions de vente
Paiement sécurisé Stripe · Apple Pay · Accès immédiat, sans abonnement
Vous payez → accès immédiat + reçu par e-mail → retrouvable à tout moment (Retrouver mes achats) · Une question : admin@tech-bharat.com
Ce que vous recevez
- Le kit complet : 11 chapitres (la grille pour choisir sa PNO, la procédure si le locataire n’est pas assuré, GLI ou Visale (règles 2026) et 9 lettres types)
- Inclus : 9 modèles de lettres, 35 points de contrôle à cocher, 10 tableaux
Tout ce qu’un propriétaire qui loue doit assurer, vérifier et réclamer : la bonne PNO, l’attestation du locataire et la procédure s’il n’en a pas, GLI ou Visale (règles 2026), les sinistres du logement loué et 9 lettres prêtes à envoyer.
Pour qui
- Vous louez un appartement ou une maison, vide ou meublé, en direct ou par une agence
- Vous mettez un logement en location pour la première fois et voulez être couvert dès la signature du bail
- Votre locataire ne vous a pas remis son attestation d’assurance, ou un premier loyer est impayé
- Vous hésitez entre une garantie loyers impayés, Visale et une caution
Sommaire du kit complet
- Qui assure quoi dans un logement loué (extrait gratuit ci-dessous)
- Choisir ou vérifier sa PNO : la grille de lecture
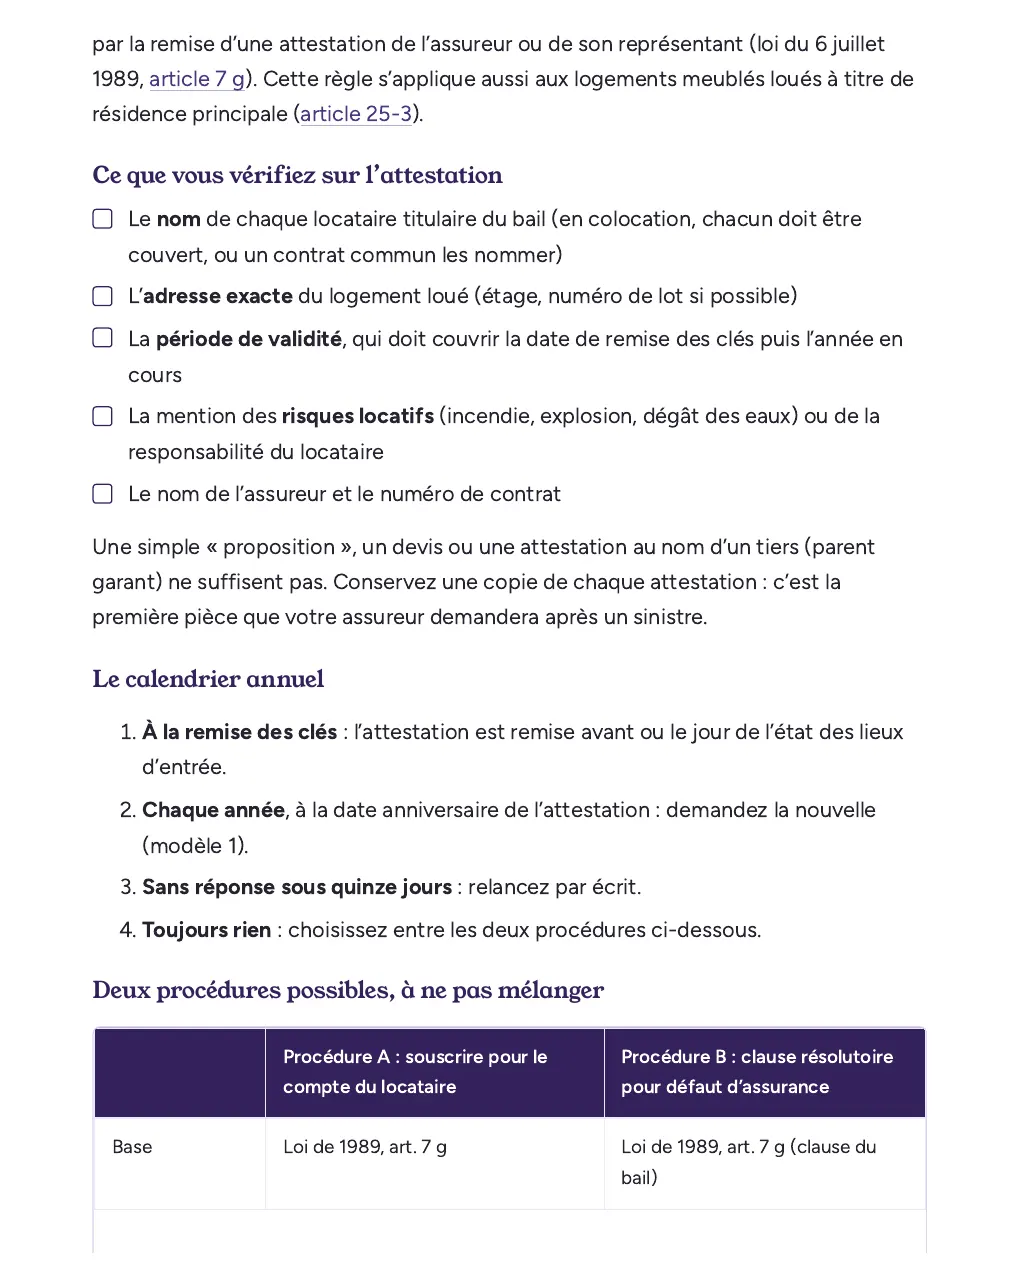
- L’attestation du locataire : l’obtenir, la vérifier, agir s’il n’en a pas
- Meublé, colocation, location saisonnière, logement vide
- Loyers impayés : GLI, Visale ou caution
- Quand un loyer n’est pas payé : les étapes et les délais
- Les sinistres du logement loué
- La fiscalité des primes
- Six cas pratiques
- Les lettres prêtes à envoyer
- Le calendrier annuel du bailleur et la checklist
Inclus : 9 modèles de lettres, 35 points de contrôle à cocher, 10 tableaux.
Introduction
Louer un logement, c’est empiler trois contrats d’assurance qui ne se recouvrent pas : celui du locataire, celui de l’immeuble quand il est en copropriété, et le vôtre. S’y ajoute, si vous le choisissez, une protection contre les loyers impayés. Ce kit vous aide à ne laisser aucun trou entre eux, à faire respecter l’obligation d’assurance du locataire avec la procédure exacte prévue par la loi, et à réagir dans le bon ordre quand un sinistre ou un impayé survient.
Il s’appuie sur la loi n° 89-462 du 6 juillet 1989 (baux d’habitation), la loi n° 65-557 du 10 juillet 1965 (copropriété), le code des assurances, le code civil et les règles de la garantie Visale en vigueur depuis le 6 janvier 2026.
Comment le lire : le chapitre 1 fait la carte des couvertures ; le chapitre 2 vous aide à choisir ou vérifier votre PNO ; le chapitre 3 traite l’attestation du locataire et la procédure en cas de défaut ; le chapitre 4 les cas particuliers (meublé, colocation, location saisonnière, logement vide) ; les chapitres 5 et 6 les loyers impayés ; le chapitre 7 les sinistres ; le chapitre 8 la fiscalité des primes ; le chapitre 9 six cas pratiques ; le chapitre 10 les lettres ; le chapitre 11 le calendrier annuel du bailleur.
Ce que le kit apporte de plus que les pages gratuites
Les pages d’assureurs vendent une PNO ou une GLI ; les sites d’agences expliquent la gestion locative. Ce kit rassemble ce qu’un bailleur doit faire lui-même, avec le texte qui le fonde : la grille pour lire un contrat PNO, la procédure de l’article 7 g de la loi de 1989 étape par étape (avec le calcul de la prime récupérable), le comparatif GLI, Visale et caution avec les plafonds 2026, la répartition des sinistres entre assureurs et les lettres correspondantes.
Qui assure quoi dans un logement loué
Les obligations légales, en un tableau
| Qui | Obligation | Source |
|---|---|---|
| Le locataire d’un logement loué vide ou meublé à titre de résidence principale | S’assurer contre les risques dont il répond en tant que locataire (les « risques locatifs ») et en justifier à la remise des clés puis chaque année à votre demande | Loi du 6 juillet 1989, art. 7 g (et art. 25-3 pour le meublé) |
| Chaque copropriétaire, occupant ou non | S’assurer contre les risques de responsabilité civile dont il doit répondre en cette qualité | Loi du 10 juillet 1965, art. 9-1 |
| Le syndicat des copropriétaires | S’assurer contre les risques de responsabilité civile dont il doit répondre | Loi du 10 juillet 1965, art. 9-1 |
| Le propriétaire d’une maison individuelle ou d’un immeuble entier qu’il loue | Aucune obligation légale d’assurance propre | — |
| Le vacancier d’une location saisonnière | Aucune obligation légale équivalente : la loi de 1989 ne s’applique pas à ces locations | Loi du 6 juillet 1989, art. 2 |
Ce que chaque contrat couvre
| Contrat | Souscrit par | Couvre en principe | Ne couvre pas |
|---|---|---|---|
| Multirisque habitation du locataire | Le locataire | Sa responsabilité envers vous (incendie, dégât des eaux, explosion), ses biens, souvent sa responsabilité civile vie privée | Le logement pendant la vacance, les sinistres dus au bâti, vos meubles dans un meublé |
| Contrat de l’immeuble | Le syndic pour la copropriété | Les parties communes, la responsabilité du syndicat | Votre lot privatif au-delà de ce que prévoit le contrat, votre responsabilité de copropriétaire |
| PNO (propriétaire non occupant) | Vous | Votre responsabilité de propriétaire (vice de construction, défaut d’entretien), le logement quand l’assurance du locataire ne joue pas ou pendant la vacance, le mobilier fourni si prévu | Les loyers impayés (sauf option), l’usure normale |
| Garantie loyers impayés (GLI) ou Visale | Vous (GLI) ; le locataire demande Visale, vous signez le contrat | Les loyers et charges impayés, souvent les dégradations, parfois les frais de procédure | Les locataires qui ne remplissaient pas les critères au jour de la signature (GLI) |
Trois situations où seule votre PNO joue
- Le logement est vide entre deux locataires et une fuite se produit : sans occupant, c’est votre assureur qui gère (voir le chapitre 7).
- Le sinistre vient du bâti : un incendie dû à une installation électrique vétuste, une infiltration par la façade de votre maison. Le code civil exonère le locataire de l’incendie qu’il prouve dû à un vice de construction (art. 1733) ; c’est alors votre responsabilité de propriétaire qui est recherchée.
- Le locataire n’est pas assuré, ou mal assuré : votre contrat peut prévoir une garantie « carence de l’assurance du locataire », puis un recours contre lui.
Les six questions à vous poser avant de signer le bail
- Mon logement est-il en copropriété ? Si oui, ma PNO (au minimum en responsabilité civile) est obligatoire.
- Le bail est-il une résidence principale (loi de 1989) ou une location saisonnière ? Les obligations du locataire en dépendent.
- Le logement est-il meublé ? Mes meubles ne sont pas couverts par l’assurance du locataire.
- Ma PNO couvre-t-elle les périodes de vacance, et pour combien de temps ?
- Ai-je choisi entre GLI, Visale et caution avant de signer (le cumul est encadré, chapitre 5) ?
- Ai-je prévu la remise de l’attestation du locataire le jour de la remise des clés ?
Le guide gratuit Assurance PNO présente le contrat ; la suite du kit vous donne les outils pour l’appliquer.
Guides gratuits ou kit : ce qui change
Les guides du site expliquent les règles. Le kit vous fait passer à l’action : l’ordre des démarches, les délais et les lettres.
Guides gratuits
0 €
en accès libre sur le site
- ✓Les règles expliquées, textes officiels cités
- —Les démarches dans l’ordre, avec les délais
- —9 lettres prêtes à envoyer
- —41 points de contrôle à cocher
- —À garder en favori ou imprimer en PDF
Kit bailleur
29 €
TTC, payé une fois
- ✓Les règles expliquées, textes officiels cités
- ✓Les démarches dans l’ordre, avec les délais
- ✓9 lettres prêtes à envoyer
- ✓41 points de contrôle à cocher
- ✓À garder en favori ou imprimer en PDF
Conforme à sa description, ou remboursé · mises à jour incluses, sans frais
Paiement par Stripe
Carte bancaire ou Apple Pay, sur la page sécurisée de Stripe. Vos coordonnées bancaires ne passent pas par nos serveurs.
Accès immédiat
Le kit complet s’ouvre juste après le paiement, à garder en favori ou en PDF. Reçu et facture par e-mail.
Prix TTC, payé une fois
TVA incluse, aucun abonnement, rien de prélevé ensuite.
Des sources que vous pouvez vérifier
9 liens vers les textes officiels (Légifrance, Service-public…). Ni assureur ni courtier : le kit explique les règles et ne vend aucun contrat. Conditions de vente.
Questions fréquentes
Comment reçoit-on le kit ?
Juste après le paiement, la page de confirmation vous donne le lien du kit complet, aussi envoyé par e-mail. Enregistrez la page du kit dans vos favoris ou imprimez-la en PDF (Ctrl+P ou Cmd+P, « Enregistrer au format PDF »). Stripe vous envoie aussi le reçu par email.
Une facture est-elle fournie ?
Oui : la facture est générée par Stripe et envoyée par email.
Le paiement est-il sécurisé ?
Oui : vous payez en une fois sur notre page de paiement sécurisée par Stripe, sans abonnement. Vos coordonnées bancaires ne passent pas par nos serveurs.
Quelle garantie avec le kit ?
Le kit est garanti conforme à sa description : si l’accès ne fonctionne pas ou si le contenu ne correspond pas, nous rétablissons l’accès ou vous remboursons (conditions de vente). Il est mis à jour sans frais quand les règles évoluent. Contact : admin@tech-bharat.com.
Qui publie le kit ?
Claude Assur, un éditeur d’information indépendant, ni assureur, ni courtier, ni avocat : le kit explique les règles générales, donne la méthode et les modèles ; seuls les textes officiels et votre contrat font foi.
Les autres kits
Kit sinistre
Kit sinistre : déclarer, chiffrer, se faire indemniser, contester
Tous les délais légaux à jour 2026, le dossier de preuve, le calcul de l’indemnité, l’expertise et 10 lettres prêtes à envoyer.
24 € 11 chapitres · accès immédiat
Voir le kit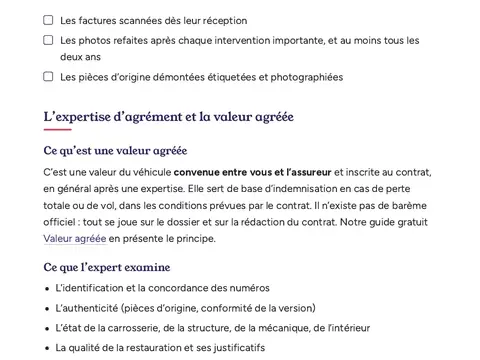
Kit collection
Kit véhicule de collection : carte grise, valeur agréée, bon contrat
La carte grise collection (conditions, contrôle technique), le dossier et l’expertise de valeur agréée, la grille pour choisir le contrat, la perte totale et 7 lettres.
19 € 11 chapitres · accès immédiat
Voir le kit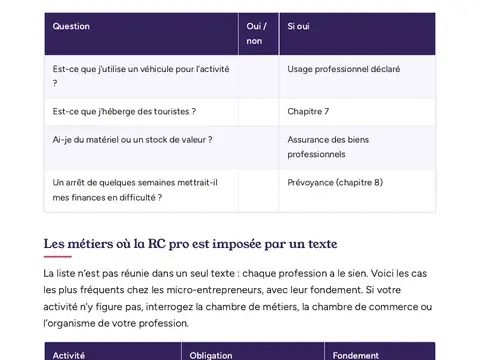
Kit micro-entrepreneur
Kit assurances du micro-entrepreneur : obligatoire, utile, superflu
Les assurances obligatoires selon votre activité, la décennale, les mentions des devis et factures, le gîte, et 7 lettres types.
24 € 12 chapitres · accès immédiat
Voir le kit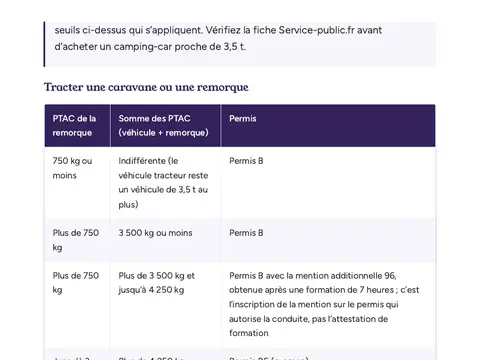
Kit camping-car
Kit camping-car, van et caravane : permis, poids, contrat, sinistre
Le bon permis selon les poids, la carte grise du van aménagé, la grille du contrat, l’hivernage, la location, le sinistre et 8 lettres.
24 € 10 chapitres · accès immédiat
Voir le kit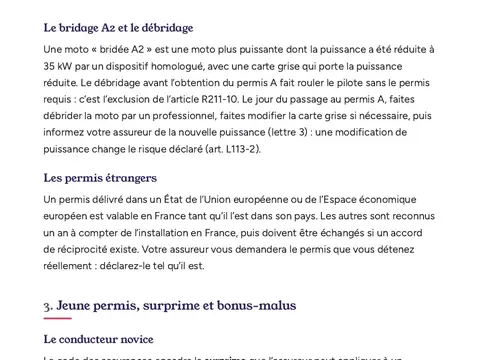
Kit moto
Kit assurance moto et scooter : permis, jeune permis, vol, accident
Le bon permis (125 avec le B, A2, bridage), la surprime jeune conducteur, la garantie du pilote, la clause vol, l’accident et 8 lettres.
19 € 11 chapitres · accès immédiat
Voir le kit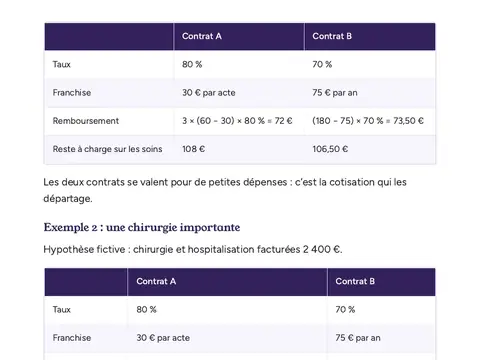
Kit chien et chat
Kit assurance chien et chat : comparer, budgéter, se faire rembourser
Les six chiffres du contrat, la grille de comparaison, le calcul du reste à charge, les exclusions de race, le remboursement et 8 lettres.
19 € 10 chapitres · accès immédiat
Voir le kit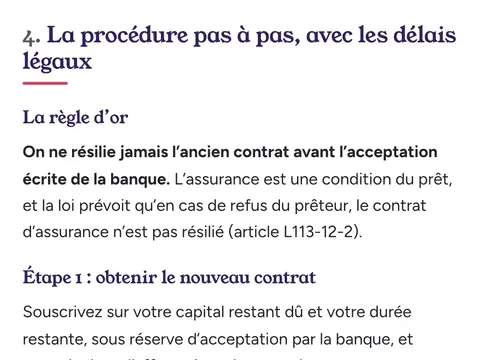
Kit loi Lemoine
Kit changer d’assurance emprunteur (loi Lemoine)
Calcul de l’économie, équivalence des garanties, démarches et lettres prêtes à envoyer.
12 € 8 chapitres · accès immédiat
Voir le kit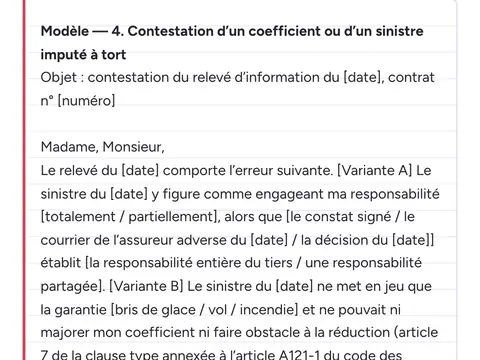
Kit bonus-malus
Kit bonus-malus et relevé d’information
Calculer son coefficient, obtenir et vérifier son relevé, faire valoir son historique, lettres types.
9 € 9 chapitres · accès immédiat
Voir le kit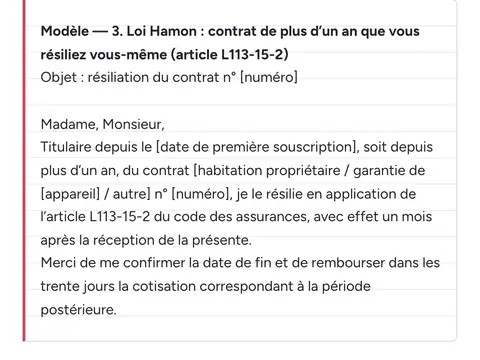
Kit résiliation
Kit résilier son assurance (Hamon, Chatel, mutuelle…)
Quelle règle s’applique à votre contrat, quel délai, et la lettre prête à envoyer.
7 € 9 chapitres · accès immédiat
Voir le kitAccès immédiat à votre kit après paiement · prix TVA incluse · conditions de vente. Claude Assur n’est ni un assureur, ni un courtier, ni un intermédiaire immatriculé à l’ORIAS, ni un avocat : les kits expliquent les règles générales et ne constituent pas un conseil personnalisé ; seuls les textes officiels et votre contrat font foi.