Kit emprunter avec un risque de santé · à jour 2026
Kit emprunter avec un risque de santé : AERAS, droit à l’oubli, surprime
Pour qui : Vous préparez un prêt immobilier et vous avez, ou avez eu, une maladie (cancer, diabète, maladie chronique, hépatite, épilepsie…) que l’assureur va regarder
- 12chapitres
- 5lettres prêtes à envoyer
- 33points de contrôle
- 14tableaux
- 5liens vers les textes officiels
Vérifié avant chaque mise en ligne
- 51tests automatiquesrelancés à chaque mise en ligne : prix, liens, pages et contenus contrôlés avant publication.
- 5liens vers les textesles principales sources officielles citées dans le kit (Légifrance, Service-public…), à vérifier vous-même.
- 07/11/2026mise à jourdernière mise à jour du kit ; vous lisez toujours la dernière version.
Construit à partir des textes et données de Convention AERAS, Légifrance, CCSF, Service-public.fr, La Médiation de l’assurance.
29 €TTC · paiement unique · accès immédiat
Obtenir le kit — 29 € Lire le chapitre 1 gratuit
12 chapitres en ligne (le questionnaire supprimé sous 200 000 €, le droit à l’oubli, la grille et les trois niveaux AERAS, la surprime et son écrêtement, la délégation, un arbre de décision, une grille en 15 points, 5 cas chiffrés, un calendrier et 5 lettres). 29 € TTC, paiement unique, accès immédiat, imprimable en PDF, facture par e-mail.
Conforme à sa description, ou remboursé · mises à jour incluses, sans frais · conditions de vente
Paiement sécurisé Stripe · carte, Apple Pay, Google Pay · Accès immédiat, sans abonnement
Après le paiement
- Accès immédiat au kit complet sur sa page d’accès, à garder en favori ou à imprimer en PDF.
- Votre facture Stripe arrive à l’adresse e-mail du paiement.
- Vos liens à tout moment : Retrouver mes achats vous envoie un lien valable 24 heures.
- Une semaine plus tard, un e-mail vous demande votre avis, une seule fois.
- Aucun appel, aucun SMS : l’achat ne transmet pas vos coordonnées à des courtiers. Seul le formulaire de mise en relation, avec votre accord, le fait.
Ce que vous recevez
- Le kit complet : 12 chapitres (le questionnaire supprimé sous 200 000 €, le droit à l’oubli, la grille et les trois niveaux AERAS, la surprime et son écrêtement, la délégation, un arbre de décision, une grille en 15 points, 5 cas chiffrés, un calendrier et 5 lettres)
- Inclus : 5 modèles de lettres, 33 points de contrôle à cocher, 14 tableaux
Assurer un prêt immobilier malgré une maladie, passée ou présente : savoir si le questionnaire disparaît, si le droit à l’oubli ou la grille AERAS s’applique, lire une surprime ou une exclusion, faire jouer la délégation, avec un arbre de décision, une grille en 15 points, 5 cas chiffrés, un calendrier et 5 lettres.
Pour qui
- Vous préparez un prêt immobilier et vous avez, ou avez eu, une maladie (cancer, diabète, maladie chronique, hépatite, épilepsie…) que l’assureur va regarder
- Vous ne savez pas si vous devez remplir un questionnaire de santé, ni ce que vous avez le droit de ne pas déclarer
- Un assureur vous a proposé une surprime, une exclusion ou un refus, et vous voulez savoir ce que vous pouvez demander ensuite
- Vous voulez anticiper l’assurance avant le compromis pour ne pas perdre le bien faute d’accord à temps
Sommaire du kit complet
- Par où commencer : l’arbre de décision en quatre questions (extrait gratuit ci-dessous)
- Le questionnaire de santé : ce qu’on peut vous demander, le secret médical, répondre exactement
- La suppression du questionnaire médical : le seuil de 200 000 € et les 60 ans
- Le droit à l’oubli : cancer et hépatite C, cinq ans après la fin du protocole
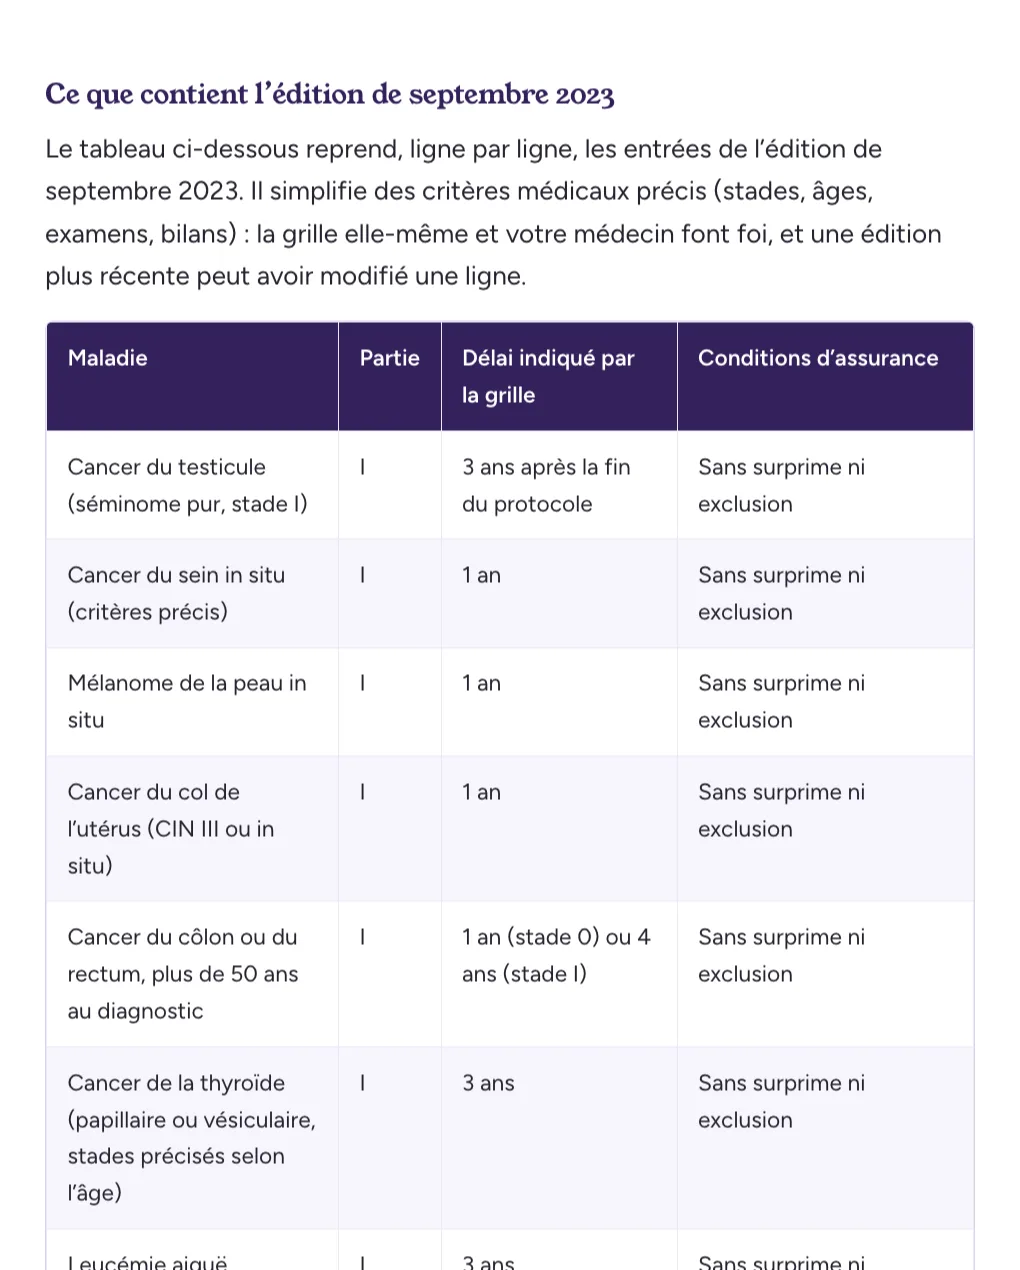
- La grille de référence AERAS : les maladies listées et leurs délais
- Les trois niveaux d’examen AERAS, les délais et les solutions en cas de refus
- Surprime, exclusion, limitation : lire une proposition et l’écrêtement des surprimes
- La délégation d’assurance : apporter un autre contrat que celui de la banque
- La grille de comparaison en 15 points
- Cinq cas chiffrés
- Le calendrier des démarches
- Les cinq lettres et les recours
Inclus : 5 modèles de lettres, 33 points de contrôle à cocher, 14 tableaux.
Introduction
Quand on a été malade, ou qu’on vit avec une maladie, l’assurance du prêt devient souvent la partie la plus inquiétante du dossier. La banque ne prêtera pas sans elle, le questionnaire de santé arrive au milieu des délais du compromis, et une surprime ou une exclusion peut tomber sans qu’on sache si elle est normale, contestable ou évitable. Pourtant, la loi et la convention AERAS ont posé des règles précises : un périmètre où l’assureur ne peut plus rien demander sur votre santé, un droit à l’oubli après un cancer ou une hépatite C, une grille de référence qui plafonne les surprimes pour certaines maladies, trois niveaux d’examen, des délais, un dispositif qui limite le coût pour les revenus modestes, et le droit d’apporter un autre contrat que celui de la banque.
Ce kit met ces règles dans l’ordre où vous les rencontrez. Il ne vous dit pas ce que vaut votre dossier médical : il vous dit quelles questions on peut vous poser, ce que vous n’avez pas à déclarer, ce que vous pouvez exiger par écrit, et comment comparer les propositions quand elles arrivent. Les règles citées sont celles du code des assurances, du code de la consommation, du code de la santé publique et de la convention AERAS dans sa version actualisée de 2023 (avenant signé le 5 juillet 2024), avec la grille de référence AERAS éditée en septembre 2023 (document de 9 pages téléchargeable sur aeras-infos.fr, rubrique « Documents de référence »).
Comment le lire : le chapitre 1 est l’arbre de décision, quatre questions qui disent quelle règle s’applique à vous. Le chapitre 2 traite du questionnaire de santé et du secret médical ; le chapitre 3 de la suppression du questionnaire (loi Lemoine) ; le chapitre 4 du droit à l’oubli ; le chapitre 5 de la grille de référence AERAS ; le chapitre 6 des trois niveaux d’examen, des délais et des solutions en cas de refus ; le chapitre 7 de la surprime, des exclusions et de l’écrêtement des surprimes ; le chapitre 8 de la délégation d’assurance. Le chapitre 9 est la grille de comparaison en 15 points, le chapitre 10 les cinq cas chiffrés, le chapitre 11 le calendrier des démarches, le chapitre 12 les cinq lettres et les recours.
Par où commencer : l’arbre de décision en quatre questions
Pourquoi l’ordre compte
Les règles qui protègent un emprunteur malade ne se cumulent pas au hasard : chacune s’applique quand la précédente ne joue pas. Si votre prêt entre dans le périmètre sans questionnaire, la question de votre santé ne se pose même pas. Sinon, le droit à l’oubli efface certains antécédents. Sinon, la grille de référence AERAS fixe des conditions maximales pour certaines maladies. Et pour tout le reste, la convention AERAS organise l’examen en trois niveaux. Commencer par la bonne question évite d’envoyer des comptes rendus médicaux que personne n’avait le droit de demander.
Question 1 : le questionnaire de santé est-il supprimé ?
Répondez oui seulement si ces trois conditions sont toutes réunies (article L113-2-1 du code des assurances, chapitre 3) :
- le prêt finance un logement (usage d’habitation, ou usage mixte habitation et professionnel) ;
- la part assurée sur votre tête, tous crédits immobiliers en cours cumulés, n’excède pas 200 000 € ;
- le prêt sera intégralement remboursé avant votre 60e anniversaire.
Toutes les cases cochées : l’assureur ne peut vous poser aucune question de santé ni demander aucun examen médical. Arrêtez-vous là pour la santé, et passez directement au chapitre 8 (choisir le contrat). Une case vide : question 2.
Question 2 : votre antécédent relève-t-il du droit à l’oubli ?
Répondez oui si toutes ces conditions sont réunies (chapitre 4) :
- il s’agit d’un cancer (quel qu’il soit) ou d’une hépatite virale C ;
- le protocole thérapeutique est terminé depuis plus de cinq ans, sans rechute ;
- le contrat d’assurance arrivera à échéance avant votre 71e anniversaire.
Oui : cet antécédent n’a pas à être déclaré, et il ne peut justifier ni surprime ni exclusion. Vous déclarez le reste normalement (autres maladies, arrêt de travail en cours). Non, ou si vous avez une autre maladie à déclarer : question 3.
Question 3 : votre maladie figure-t-elle dans la grille de référence AERAS ?
La grille liste des cancers et d’autres maladies, avec des critères précis (stade, âge au diagnostic, traitement, délai). Elle joue pour un prêt immobilier ou professionnel dont la part assurée n’excède pas 420 000 € (hors prêt relais pour une résidence principale) et un contrat qui se termine avant votre 71e anniversaire (chapitre 5).
- Votre situation correspond à la partie I : assurance sans surprime ni exclusion liée à cette maladie, passé le délai indiqué.
- Elle correspond à la partie II : assurance avec une surprime plafonnée par la grille, garantie par garantie.
- Elle n’y figure pas (c’est le cas du diabète dans l’édition de septembre 2023) : question 4.
Faites vérifier par votre médecin que votre dossier remplit bien chacun des critères : c’est lui qui sait lire votre stade et vos dates.
Question 4 : l’examen AERAS en trois niveaux
Pour tout ce qui reste, l’assureur examine le dossier. S’il refuse au premier niveau, le dossier passe automatiquement au deuxième, puis au troisième (chapitre 6), à condition que la part assurée n’excède pas 420 000 € et que le contrat finisse avant vos 71 ans. Une proposition peut arriver à chaque niveau, avec ou sans surprime, avec ou sans exclusion (chapitre 7). En parallèle, vous pouvez demander des propositions à d’autres assureurs et les apporter à la banque (chapitre 8).
L’arbre en un tableau
| Étape | Condition | Conséquence | Chapitre |
|---|---|---|---|
| 1. Sans questionnaire | Logement, 200 000 € par tête au plus, fin avant 60 ans | Aucune question de santé, aucun examen | 3 |
| 2. Droit à l’oubli | Cancer ou hépatite C, protocole terminé depuis plus de 5 ans sans rechute, fin du contrat avant 71 ans | Antécédent non déclaré, ni surprime ni exclusion à ce titre | 4 |
| 3. Grille de référence | Maladie et critères listés, 420 000 € au plus, fin avant 71 ans | Partie I : conditions standard après un délai ; partie II : surprime plafonnée | 5 |
| 4. Examen AERAS | Refus au niveau précédent, 420 000 € au plus, fin avant 71 ans pour le 3e niveau | Réexamen automatique, proposition motivée | 6 |
| Toujours | Tout prêt immobilier | Délégation d’assurance possible, à garanties équivalentes | 8 |
Ce que vous pouvez faire cette semaine
- Calculer votre part assurée par tête et votre âge en fin de prêt (tableau du chapitre 3)
- Retrouver la date de fin de votre protocole thérapeutique, si vous avez eu un cancer ou une hépatite C (document de votre équipe soignante)
- Ouvrir la grille de référence en vigueur sur aeras-infos.fr et repérer, avec votre médecin, si votre maladie y figure
- Demander à la banque la fiche standardisée d’information et la liste des critères d’équivalence (chapitre 8)
- Commencer la demande d’assurance avant même le compromis, si vous pensez passer par l’examen AERAS (chapitre 11)
Les mots du dossier
- Risque aggravé de santé : au sens de la convention AERAS, le fait d’être ou d’avoir été malade et de présenter, de ce fait, un risque de maladie ou de décès supérieur à celui d’une population de référence. L’âge, le métier ou un sport dangereux n’en sont pas : ils ne relèvent pas de la convention.
- Quotité : la part du prêt couverte sur chaque emprunteur (100 % seul ; à deux, 50/50, 70/30, 100/100…).
- Surprime : majoration du tarif liée à un risque, exprimée le plus souvent en pourcentage de la cotisation standard (« surprime de 100 % » = cotisation doublée).
- Exclusion : événement ou maladie que la garantie ne couvrira pas.
- Ajournement : l’assureur reporte sa décision à plus tard (par exemple après la fin d’un traitement).
- Délégation d’assurance : apporter à la banque un autre contrat que le sien.
- GIS : garantie invalidité spécifique prévue par la convention AERAS (chapitre 6).
Guides gratuits ou kit : ce qui change
Les guides du site expliquent les règles. Le kit vous fait passer à l’action : l’ordre des démarches, les délais et les lettres.
Guides gratuits
0 €
en accès libre sur le site
- ✓Les règles expliquées, textes officiels cités
- —Les démarches dans l’ordre, avec les délais
- —5 lettres prêtes à envoyer
- —33 points de contrôle à cocher
- —À garder en favori ou imprimer en PDF
Kit emprunter avec un risque de santé
29 €
TTC, payé une fois
- ✓Les règles expliquées, textes officiels cités
- ✓Les démarches dans l’ordre, avec les délais
- ✓5 lettres prêtes à envoyer
- ✓33 points de contrôle à cocher
- ✓À garder en favori ou imprimer en PDF
Conforme à sa description, ou remboursé · mises à jour incluses, sans frais
Paiement par Stripe
Carte bancaire, Apple Pay ou Google Pay, sur la page sécurisée de Stripe. Vos coordonnées bancaires ne passent pas par nos serveurs.
Accès immédiat
Le kit complet s’ouvre juste après le paiement, à garder en favori ou en PDF. Reçu et facture par e-mail.
Prix TTC, payé une fois
TVA incluse, aucun abonnement, rien de prélevé ensuite.
Des sources que vous pouvez vérifier
5 liens vers les textes officiels (Légifrance, Service-public…). Ni assureur ni courtier : le kit explique les règles et ne vend aucun contrat. Conditions de vente.
Questions fréquentes
Comment reçoit-on le kit ?
Juste après le paiement, la page de confirmation vous donne le lien du kit complet, aussi envoyé par e-mail. Enregistrez la page du kit dans vos favoris ou imprimez-la en PDF (Ctrl+P ou Cmd+P, « Enregistrer au format PDF »). Stripe vous envoie aussi le reçu par email.
Une facture est-elle fournie ?
Oui : la facture est générée par Stripe et envoyée par email.
Le paiement est-il sécurisé ?
Oui : vous payez en une fois sur notre page de paiement sécurisée par Stripe, sans abonnement. Vos coordonnées bancaires ne passent pas par nos serveurs.
Quelle garantie avec le kit ?
Le kit est garanti conforme à sa description : si l’accès ne fonctionne pas ou si le contenu ne correspond pas, nous rétablissons l’accès ou vous remboursons (conditions de vente). Il est mis à jour sans frais quand les règles évoluent. Contact : admin@tech-bharat.com.
Qui publie le kit ?
Claude Assur, un éditeur d’information indépendant, ni assureur, ni courtier, ni avocat : le kit explique les règles générales, donne la méthode et les modèles ; seuls les textes officiels et votre contrat font foi.
Les autres kits
Pack premier envol
Pack premier envol : les assurances du jeune adulte
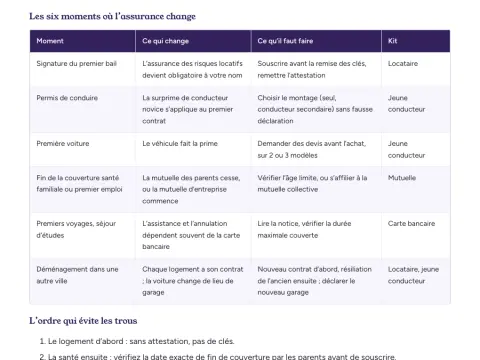
Le calendrier des assurances du premier logement, de la première voiture, de la première mutuelle et des premiers voyages, et 4 kits inclus.
Les 4 kits seuls : 66 € achetés séparément
49 € 6 chapitres · accès immédiat
Voir le pack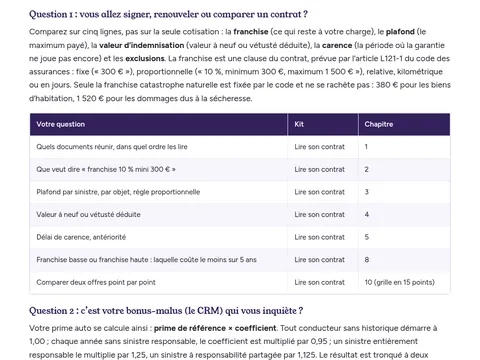
Pack contrat sous contrôle
Pack contrat d’assurance sous contrôle : lire, calculer son CRM, résilier, se faire indemniser
Franchise, bonus-malus, résiliation et sinistre : un parcours en 5 questions qui renvoie au bon chapitre, un sommaire commun et 4 kits inclus.
Les 4 kits seuls : 69 € achetés séparément
49 € 7 chapitres · accès immédiat
Voir le pack
Pack animaux
Pack animaux : le bon contrat pour son chien ou son chat (race, grand gabarit, catégorie 1 et 2)
Chat de race, grand chien, staffie ou chien catégorisé : un parcours en 4 questions qui renvoie au bon chapitre, les garanties à vérifier selon l’animal, le calendrier par âge et 4 kits inclus.
Les 4 kits seuls : 106 € achetés séparément
59 € 6 chapitres · accès immédiat
Voir le pack
Kit jeune conducteur
Kit jeune conducteur : surprime, premier contrat, conduite accompagnée
La surprime calculée année par année, la conduite accompagnée, les trois montages honnêtes du premier contrat, le premier accident et 7 lettres.
19 € 9 chapitres · accès immédiat
Voir le kit
Kit locataire
Kit locataire : assurance habitation obligatoire, attestation, sinistre
L’obligation et ses sanctions, le contrat juste suffisant, étudiant, colocation et meublé, le dégât des eaux, le déménagement et 8 lettres.
14 € 9 chapitres · accès immédiat
Voir le kit
Kit mutuelle
Kit mutuelle : lire, comparer, garder ou changer à chaque âge
Lire et chiffrer un tableau de garanties, mutuelle d’entreprise, portabilité, loi Evin à la retraite, C2S, résiliation et 8 lettres.
19 € 10 chapitres · accès immédiat
Voir le kit
Kit carte bancaire
Kit assurances de la carte bancaire : voyage, annulation, location
Lire la notice en dix minutes, l’assistance, l’annulation, la location de voiture, la renonciation aux assurances en double et 7 lettres.
14 € 10 chapitres · accès immédiat
Voir le kit
Kit bateau
Kit assurance bateau : obligation, contrat, vol, sinistre en mer
Ce que la loi et le port exigent, la valeur agréée, la zone de navigation, le vol du moteur, l’hivernage, le sinistre et 7 lettres.
24 € 10 chapitres · accès immédiat
Voir le kit
Kit lire son contrat
Kit lire son contrat d’assurance : franchise, plafond, vétusté, carence
La franchise, le plafond, la vétusté, la carence et les exclusions lus avant de signer, contrat par contrat, le vrai coût d’une franchise calculé sur 5 ans, 6 cas chiffrés, une grille en 15 points et 4 lettres.
29 € 12 chapitres · accès immédiat
Voir le kit
Kit sinistre
Kit sinistre : déclarer, chiffrer, se faire indemniser, contester
Tous les délais légaux à jour 2026, le dossier de preuve, le calcul de l’indemnité, l’expertise et 10 lettres prêtes à envoyer.
24 € 11 chapitres · accès immédiat
Voir le kit
Kit bailleur
Kit bailleur : PNO, assurance du locataire et loyers impayés
La grille pour choisir sa PNO, la procédure si le locataire n’est pas assuré, GLI ou Visale (règles 2026) et 9 lettres types.
29 € 11 chapitres · accès immédiat
Voir le kit
Kit collection
Kit véhicule de collection : carte grise, valeur agréée, bon contrat
La carte grise collection (conditions, contrôle technique), le dossier et l’expertise de valeur agréée, la grille pour choisir le contrat, la perte totale et 7 lettres.
19 € 11 chapitres · accès immédiat
Voir le kit
Kit société et employeur
Kit assurances de la société et de l’employeur (SAS, SARL)
Ce qui est obligatoire pour la société et les salariés, mutuelle collective, prévoyance des cadres, RC des dirigeants, perte d’exploitation, cyber, flotte, 6 cas pratiques et 10 lettres.
49 € 12 chapitres · accès immédiat
Voir le kit
Kit micro-entrepreneur
Kit assurances du micro-entrepreneur : obligatoire, utile, superflu
Les assurances obligatoires selon votre activité, la décennale, les mentions des devis et factures, le gîte, et 7 lettres types.
24 € 12 chapitres · accès immédiat
Voir le kit
Kit camping-car
Kit camping-car, van et caravane : permis, poids, contrat, sinistre
Le bon permis selon les poids, la carte grise du van aménagé, la grille du contrat, l’hivernage, la location, le sinistre et 8 lettres.
24 € 10 chapitres · accès immédiat
Voir le kit
Kit moto
Kit assurance moto et scooter : permis, jeune permis, vol, accident
Le bon permis (125 avec le B, A2, bridage), la surprime jeune conducteur, la garantie du pilote, la clause vol, l’accident et 8 lettres.
19 € 11 chapitres · accès immédiat
Voir le kit
Kit chien catégorisé
Kit chien catégorisé : permis de détention, assurance RC, démarches
Savoir si son chien est catégorisé (staffie, amstaff, croisé), le permis de détention dans l’ordre, l’attestation d’assurance exigée, la grille en 12 points, la morsure et 6 lettres.
29 € 11 chapitres · accès immédiat
Voir le kit
Kit chat de race
Kit assurance chat de race : exclusions héréditaires, plafond, carence
Ce que deviennent les maladies héréditaires, congénitales et déjà dépistées, la grille en 20 points, le tableau de 20 races, 5 cas chiffrés et 4 lettres.
29 € 9 chapitres · accès immédiat
Voir le kit
Kit grand chien
Kit assurance grand chien : patou, bouvier, berger, mastiff
Le plafond, l’âge limite et les exclusions héréditaires lus pour un grand chien, 10 races détaillées, la responsabilité civile en montagne et en copropriété, une grille en 15 points, 4 cas chiffrés et 4 lettres.
29 € 10 chapitres · accès immédiat
Voir le kit
Kit chien et chat
Kit assurance chien et chat : comparer, budgéter, se faire rembourser
Les six chiffres du contrat, la grille de comparaison, le calcul du reste à charge, les exclusions de race, le remboursement et 8 lettres.
19 € 10 chapitres · accès immédiat
Voir le kit
Kit visa Schengen
Kit visa Schengen et assurance voyage pour la France : le contrat conforme
La règle des 30 000 € de l’article 15, le visa long séjour et l’étudiant, carte bancaire et CEAM, la grille de comparaison, l’hospitalisation en France et 4 lettres.
29 € 9 chapitres · accès immédiat
Voir le kit
Kit voiture à l’arrivée
Kit voiture en arrivant en France : assurer, immatriculer, conduire en règle
L’immatriculation (CPI, plaques WW), l’assurance sous plaques étrangères, l’historique étranger, la formule, le constat case par case, la résiliation et 10 lettres.
29 € 11 chapitres · accès immédiat
Voir le kit
Kit retour d’expatriation
Kit retour en France après l’expatriation : auto, santé, logement, prêt
Le bonus et l’attestation de l’assureur étranger, la voiture rapportée, les trois mois sans Assurance maladie, la mutuelle, le logement loué ou vide, le prêt en cours, un calendrier, une grille en 15 points, 4 cas chiffrés et 6 lettres.
39 € 11 chapitres · accès immédiat
Voir le kit
Kit résidence secondaire
Kit résidence secondaire : assurer une maison souvent vide
La clause d’inoccupation, la mise hors gel, le vol, la tempête et les catastrophes naturelles, la location ponctuelle, le sinistre à distance, une grille en 20 points et 8 lettres.
29 € 10 chapitres · accès immédiat
Voir le kit
Kit emprunteur non-résident
Kit assurance emprunteur des non-résidents et expatriés
Les garanties exigées, la délégation avant l’offre, le seuil des 200 000 €, AERAS, le pays de résidence, les quotités du couple, une grille en 15 points et 6 lettres.
34 € 9 chapitres · accès immédiat
Voir le kit
Kit loi Lemoine
Kit changer d’assurance emprunteur (loi Lemoine)
Calcul de l’économie, équivalence des garanties, démarches et lettres prêtes à envoyer.
12 € 8 chapitres · accès immédiat
Voir le kit
Kit bonus-malus
Kit bonus-malus et relevé d’information
Calculer son coefficient, obtenir et vérifier son relevé, faire valoir son historique, lettres types.
9 € 9 chapitres · accès immédiat
Voir le kit
Kit résiliation
Kit résilier son assurance (Hamon, Chatel, mutuelle…)
Quelle règle s’applique à votre contrat, quel délai, et la lettre prête à envoyer.
7 € 9 chapitres · accès immédiat
Voir le kitAccès immédiat à votre kit après paiement · prix TVA incluse · conditions de vente. Claude Assur n’est ni un assureur, ni un courtier, ni un intermédiaire immatriculé à l’ORIAS, ni un avocat : les kits expliquent les règles générales et ne constituent pas un conseil personnalisé ; seuls les textes officiels et votre contrat font foi.