Kit résidence secondaire · à jour 2026
Kit résidence secondaire : assurer une maison souvent vide
Pour qui : Vous possédez une maison ou un appartement de vacances que vous n’occupez que quelques semaines par an
- 10chapitres
- 8lettres prêtes à envoyer
- 49points de contrôle
- 7tableaux
- 3liens vers les textes officiels
Vérifié avant chaque mise en ligne
- 51tests automatiquesrelancés à chaque mise en ligne : prix, liens, pages et contenus contrôlés avant publication.
- 3liens vers les textesles principales sources officielles citées dans le kit (Légifrance, Service-public…), à vérifier vous-même.
- 30/10/2026mise à jourdernière mise à jour du kit ; vous lisez toujours la dernière version.
Construit à partir des textes et données de La Médiation de l’assurance, Légifrance, Service-public.fr.
29 €TTC · paiement unique · accès immédiat
Obtenir le kit — 29 € Lire le chapitre 1 gratuit
10 chapitres en ligne (la clause d’inoccupation, la mise hors gel, le vol, la tempête et les catastrophes naturelles, la location ponctuelle, le sinistre à distance, une grille en 20 points et 8 lettres). 29 € TTC, paiement unique, accès immédiat, imprimable en PDF, facture par e-mail.
Conforme à sa description, ou remboursé · mises à jour incluses, sans frais · conditions de vente
Paiement sécurisé Stripe · carte, Apple Pay, Google Pay · Accès immédiat, sans abonnement
Après le paiement
- Accès immédiat au kit complet sur sa page d’accès, à garder en favori ou à imprimer en PDF.
- Votre facture Stripe arrive à l’adresse e-mail du paiement.
- Vos liens à tout moment : Retrouver mes achats vous envoie un lien valable 24 heures.
- Une semaine plus tard, un e-mail vous demande votre avis, une seule fois.
- Aucun appel, aucun SMS : l’achat ne transmet pas vos coordonnées à des courtiers. Seul le formulaire de mise en relation, avec votre accord, le fait.
Ce que vous recevez
- Le kit complet : 10 chapitres (la clause d’inoccupation, la mise hors gel, le vol, la tempête et les catastrophes naturelles, la location ponctuelle, le sinistre à distance, une grille en 20 points et 8 lettres)
- Inclus : 8 modèles de lettres, 49 points de contrôle à cocher, 7 tableaux
Choisir un contrat qui couvre vraiment une maison inoccupée, la protéger du vol, du gel et des tempêtes, la louer de temps en temps et gérer un sinistre à distance, avec 8 lettres prêtes à envoyer.
Pour qui
- Vous possédez une maison ou un appartement de vacances que vous n’occupez que quelques semaines par an
- Vous ne savez pas combien de jours votre maison peut rester vide sans que le vol ou le dégât des eaux cesse d’être couvert
- Vous prêtez ou louez le logement de temps en temps et voulez savoir ce qu’il faut déclarer
- Vous voulez pouvoir déclarer un sinistre et recevoir l’expert sans faire 500 km, grâce à un voisin ou un proche mandaté
Sommaire du kit complet
- Ce qui change quand personne n’habite la maison (extrait gratuit ci-dessous)
- Choisir la formule : clause d’inoccupation, mise hors gel, durée d’absence
- Vol et vandalisme quand vous n’êtes pas là
- Dégât des eaux et gel : le premier risque d’une maison vide
- Tempête, catastrophes naturelles et feu de forêt
- Louer ou prêter la maison de temps en temps
- Déclarer un sinistre à distance et mandater un voisin
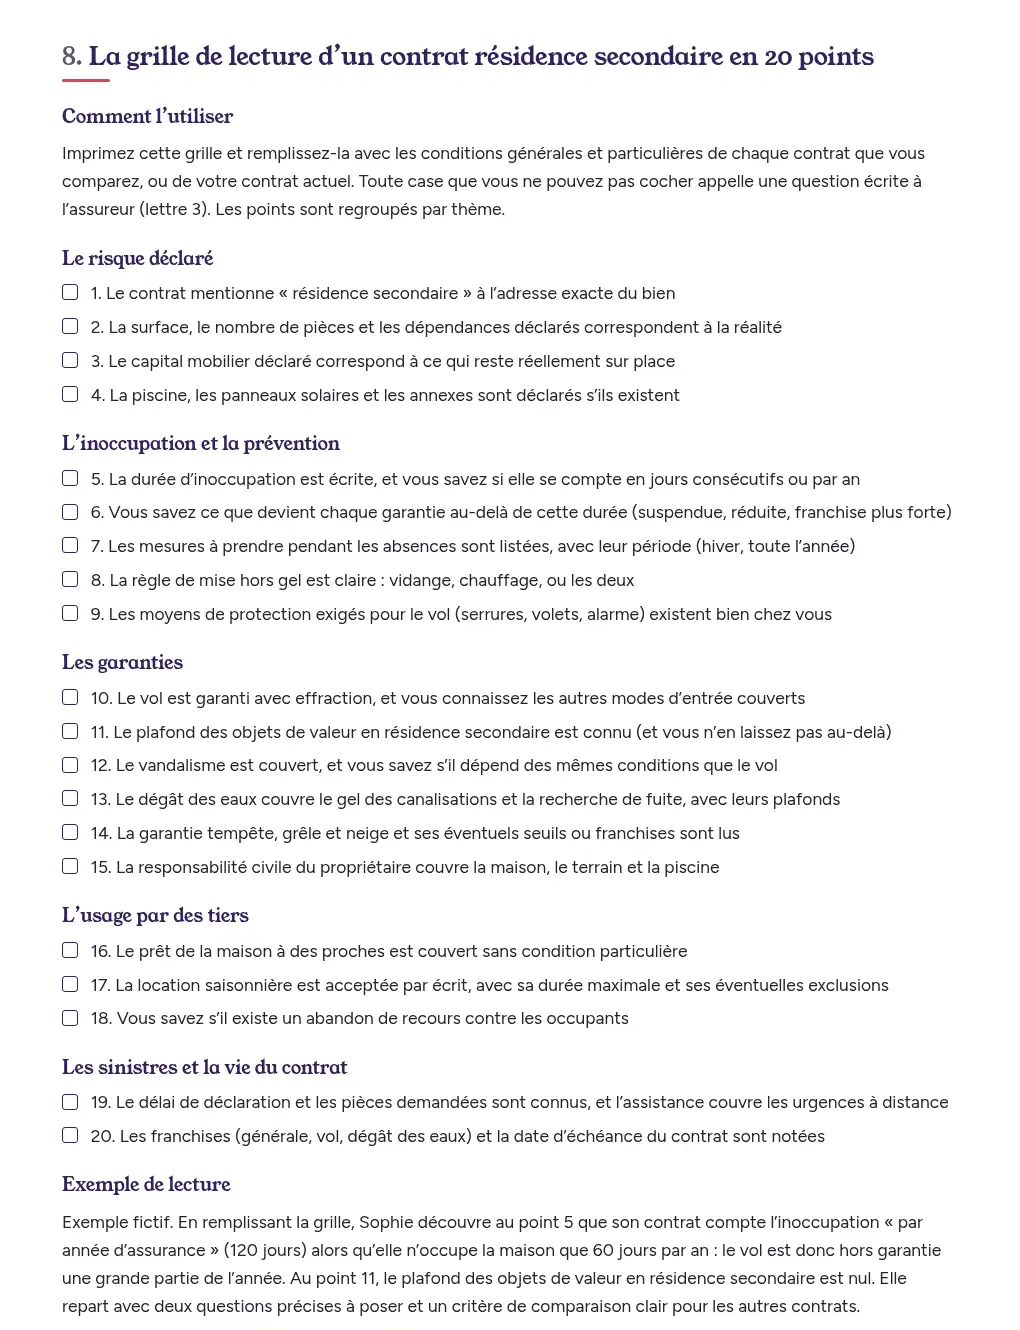
- La grille de lecture d’un contrat résidence secondaire en 20 points
- Le calendrier d’hivernage et l’année de la maison
- Huit lettres prêtes à envoyer
Inclus : 8 modèles de lettres, 49 points de contrôle à cocher, 7 tableaux.
Introduction
Une résidence secondaire s’assure presque comme une résidence principale, avec une différence qui change tout : la plupart du temps, personne n’y dort. Les contrats le savent. Ils réduisent certaines garanties au-delà d’un nombre de jours d’absence, imposent des gestes de prévention avant chaque départ et attendent une déclaration rapide d’un sinistre que vous découvrirez, vous, parfois des semaines plus tard. Ce kit vous apprend à lire ces clauses, à choisir un contrat qui colle à votre calendrier réel et à organiser la maison pour que, le jour du sinistre, rien ne vous soit reproché.
Le chapitre 1 explique ce qui change pour une maison souvent vide et donne les mots du contrat. Le chapitre 2 aide à choisir la formule : clause d’inoccupation, mise hors gel, durée d’absence, responsabilité civile. Les chapitres 3, 4 et 5 traitent des trois risques qui dominent les dossiers des maisons vides : le vol et le vandalisme, le dégât des eaux et le gel, puis la tempête, les catastrophes naturelles et le feu de forêt. Le chapitre 6 couvre la location ponctuelle (amis, location saisonnière, gîte). Le chapitre 7 montre comment déclarer un sinistre à distance et mandater un voisin. Le chapitre 8 est la grille de lecture d’un contrat en 20 points, le chapitre 9 le calendrier d’hivernage, le chapitre 10 les 8 lettres prêtes à envoyer.
Ce qui change quand personne n’habite la maison
Une maison vide n’est pas une maison mal assurable
L’idée qu’« une maison vide ne s’assure pas » est fausse. Elle s’assure, à des conditions précises qu’il faut connaître et respecter. Le contrat est une multirisque habitation (MRH) déclarée en résidence secondaire, ou un contrat dédié aux résidences secondaires ; il réunit les mêmes blocs qu’une MRH ordinaire : incendie, dégât des eaux, tempête, catastrophes naturelles, vol et vandalisme, bris de glace, responsabilité civile. Ce qui diffère, c’est la façon dont l’absence pèse sur chaque bloc.
L’absence aggrave trois choses. Le temps de découverte : une fuite qui coule trois semaines fait des dégâts sans commune mesure avec une fuite repérée en une heure. L’exposition au vol : un cambrioleur repère vite des volets fermés depuis un mois. Et le délai de déclaration : vous devez déclarer un sinistre « dès que vous en avez connaissance », ce qui suppose que quelqu’un s’en aperçoive.
Les trois clauses qui décident de l’indemnisation
- La clause d’inoccupation (ou d’inhabitation). Au-delà d’un certain nombre de jours sans occupant, le contrat réduit ou suspend une garantie, le plus souvent le vol, parfois le vandalisme ou le dégât des eaux. La durée est écrite dans les conditions générales ou particulières ; elle varie selon les contrats et se calcule tantôt en jours consécutifs, tantôt en jours par an.
- Les obligations de prévention pendant l’absence : couper l’eau, vidanger les canalisations ou maintenir le chauffage hors gel, fermer volets et serrures. Ce sont souvent des conditions de garantie : leur oubli peut réduire ou supprimer l’indemnité du sinistre qui en découle.
- La déclaration du risque : résidence secondaire, et non principale ; location occasionnelle déclarée ; personne qui détient les clés connue de l’assureur. Une fausse déclaration se découvre au sinistre, avec les sanctions des articles L113-8 (nullité en cas de mauvaise foi) et L113-9 (indemnité réduite sinon) du code des assurances.
Le délai de déclaration court à partir du moment où vous savez
L’article L113-2 du code des assurances oblige l’assuré à déclarer le sinistre dès qu’il en a connaissance, au plus tard dans le délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés, deux jours ouvrés pour un vol. Pour une maison vide, la phrase importante est « dès qu’il en a eu connaissance » : le délai part du jour où vous, ou la personne qui veille sur la maison, découvrez le sinistre, pas du jour de la tempête. L’assureur ne peut opposer un retard que si le contrat le prévoit et s’il prouve que ce retard lui a causé un préjudice. Déclarez donc toujours, même tard, et gardez la preuve de la date de découverte (message du voisin, photo datée).
Ce que vous pouvez faire dès cette semaine
- Retrouver vos conditions générales et particulières et y repérer la durée d’inoccupation et les obligations de prévention
- Vérifier que le contrat mentionne bien « résidence secondaire » à la bonne adresse
- Écrire sur une fiche le numéro de déclaration de sinistre et le numéro de contrat, et la donner à la personne qui a les clés
- Photographier chaque pièce et les objets de valeur, et ranger les photos hors de la maison
- Noter où se trouvent le robinet d’arrivée d’eau, le disjoncteur et la vanne de gaz
Les mots du contrat
| Terme | Ce qu’il veut dire pour vous |
|---|---|
| Résidence secondaire | Logement que vous occupez une partie de l’année, en plus de votre résidence principale |
| Clause d’inoccupation, d’inhabitation | Durée d’absence au-delà de laquelle une garantie est réduite ou suspendue |
| Mise hors gel | Chauffage réglé pour empêcher le gel des canalisations, ou vidange de l’installation |
| Mesures de prévention | Gestes imposés par le contrat pendant l’absence (eau coupée, volets fermés, serrures) |
| Effraction | Forcement ou destruction d’une fermeture ; la plupart des garanties vol l’exigent |
| Franchise | Part du dommage qui reste à votre charge |
| Franchise légale | Franchise fixée par la loi pour les catastrophes naturelles, que le contrat ne peut supprimer |
| Arrêté de catastrophe naturelle | Décision publiée au Journal officiel qui ouvre l’indemnisation au titre des catastrophes naturelles |
| Abandon de recours | Renonciation de votre assureur à se retourner contre un occupant (locataire, ami) responsable |
| Propriétaire non occupant (PNO) | Contrat du propriétaire qui loue ; utile si la maison est louée à l’année |
| Mandat | Pouvoir écrit donné à quelqu’un pour agir en votre nom |
| Expert, contre-expertise | Personne qui chiffre le sinistre pour l’assureur ; expert que vous mandatez vous-même pour la contester |
Guides gratuits ou kit : ce qui change
Les guides du site expliquent les règles. Le kit vous fait passer à l’action : l’ordre des démarches, les délais et les lettres.
Guides gratuits
0 €
en accès libre sur le site
- ✓Les règles expliquées, textes officiels cités
- —Les démarches dans l’ordre, avec les délais
- —8 lettres prêtes à envoyer
- —49 points de contrôle à cocher
- —À garder en favori ou imprimer en PDF
Kit résidence secondaire
29 €
TTC, payé une fois
- ✓Les règles expliquées, textes officiels cités
- ✓Les démarches dans l’ordre, avec les délais
- ✓8 lettres prêtes à envoyer
- ✓49 points de contrôle à cocher
- ✓À garder en favori ou imprimer en PDF
Conforme à sa description, ou remboursé · mises à jour incluses, sans frais
Paiement par Stripe
Carte bancaire, Apple Pay ou Google Pay, sur la page sécurisée de Stripe. Vos coordonnées bancaires ne passent pas par nos serveurs.
Accès immédiat
Le kit complet s’ouvre juste après le paiement, à garder en favori ou en PDF. Reçu et facture par e-mail.
Prix TTC, payé une fois
TVA incluse, aucun abonnement, rien de prélevé ensuite.
Des sources que vous pouvez vérifier
3 liens vers les textes officiels (Légifrance, Service-public…). Ni assureur ni courtier : le kit explique les règles et ne vend aucun contrat. Conditions de vente.
Questions fréquentes
Comment reçoit-on le kit ?
Juste après le paiement, la page de confirmation vous donne le lien du kit complet, aussi envoyé par e-mail. Enregistrez la page du kit dans vos favoris ou imprimez-la en PDF (Ctrl+P ou Cmd+P, « Enregistrer au format PDF »). Stripe vous envoie aussi le reçu par email.
Une facture est-elle fournie ?
Oui : la facture est générée par Stripe et envoyée par email.
Le paiement est-il sécurisé ?
Oui : vous payez en une fois sur notre page de paiement sécurisée par Stripe, sans abonnement. Vos coordonnées bancaires ne passent pas par nos serveurs.
Quelle garantie avec le kit ?
Le kit est garanti conforme à sa description : si l’accès ne fonctionne pas ou si le contenu ne correspond pas, nous rétablissons l’accès ou vous remboursons (conditions de vente). Il est mis à jour sans frais quand les règles évoluent. Contact : admin@tech-bharat.com.
Qui publie le kit ?
Claude Assur, un éditeur d’information indépendant, ni assureur, ni courtier, ni avocat : le kit explique les règles générales, donne la méthode et les modèles ; seuls les textes officiels et votre contrat font foi.
Les autres kits
Pack premier envol
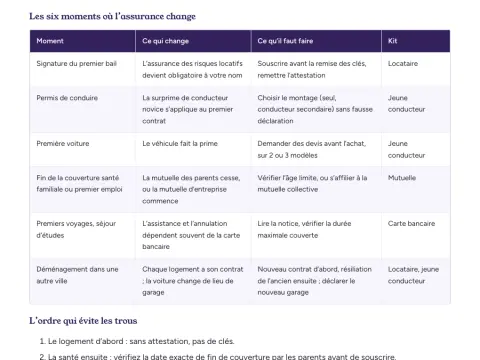
Pack premier envol : les assurances du jeune adulte
Le calendrier des assurances du premier logement, de la première voiture, de la première mutuelle et des premiers voyages, et 4 kits inclus.
Les 4 kits seuls : 66 € achetés séparément
49 € 6 chapitres · accès immédiat
Voir le pack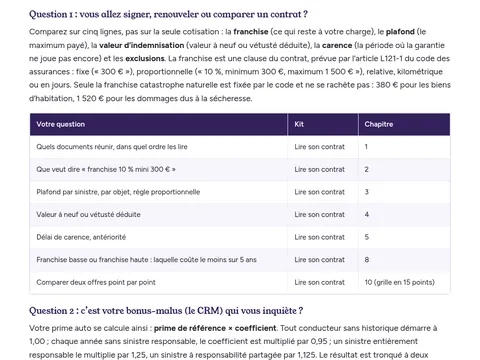
Pack contrat sous contrôle
Pack contrat d’assurance sous contrôle : lire, calculer son CRM, résilier, se faire indemniser
Franchise, bonus-malus, résiliation et sinistre : un parcours en 5 questions qui renvoie au bon chapitre, un sommaire commun et 4 kits inclus.
Les 4 kits seuls : 69 € achetés séparément
49 € 7 chapitres · accès immédiat
Voir le pack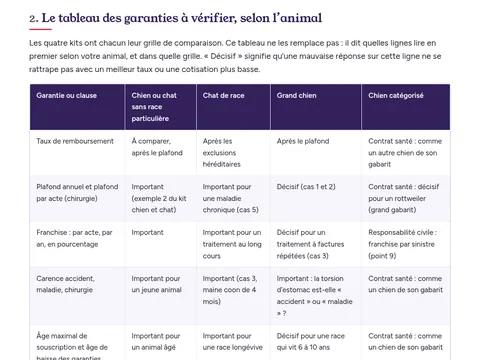
Pack animaux
Pack animaux : le bon contrat pour son chien ou son chat (race, grand gabarit, catégorie 1 et 2)
Chat de race, grand chien, staffie ou chien catégorisé : un parcours en 4 questions qui renvoie au bon chapitre, les garanties à vérifier selon l’animal, le calendrier par âge et 4 kits inclus.
Les 4 kits seuls : 106 € achetés séparément
59 € 6 chapitres · accès immédiat
Voir le pack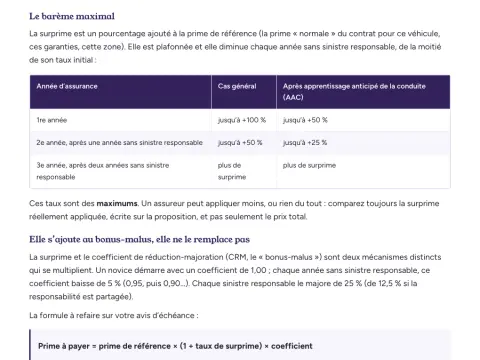
Kit jeune conducteur
Kit jeune conducteur : surprime, premier contrat, conduite accompagnée
La surprime calculée année par année, la conduite accompagnée, les trois montages honnêtes du premier contrat, le premier accident et 7 lettres.
19 € 9 chapitres · accès immédiat
Voir le kit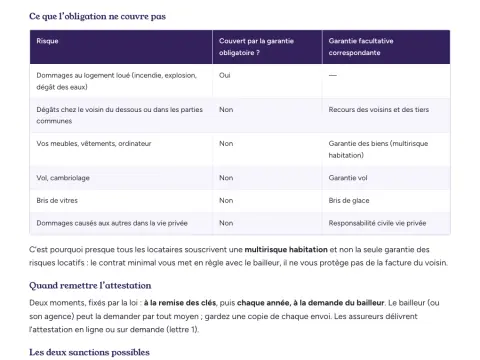
Kit locataire
Kit locataire : assurance habitation obligatoire, attestation, sinistre
L’obligation et ses sanctions, le contrat juste suffisant, étudiant, colocation et meublé, le dégât des eaux, le déménagement et 8 lettres.
14 € 9 chapitres · accès immédiat
Voir le kit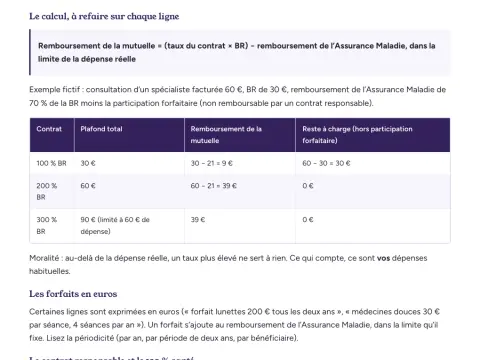
Kit mutuelle
Kit mutuelle : lire, comparer, garder ou changer à chaque âge
Lire et chiffrer un tableau de garanties, mutuelle d’entreprise, portabilité, loi Evin à la retraite, C2S, résiliation et 8 lettres.
19 € 10 chapitres · accès immédiat
Voir le kit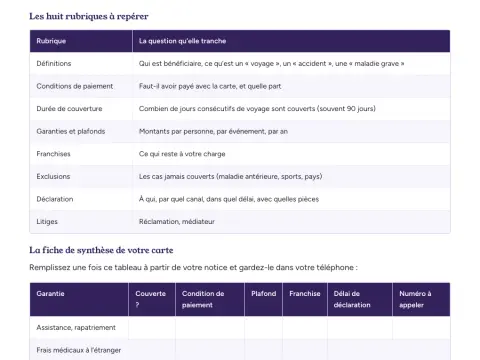
Kit carte bancaire
Kit assurances de la carte bancaire : voyage, annulation, location
Lire la notice en dix minutes, l’assistance, l’annulation, la location de voiture, la renonciation aux assurances en double et 7 lettres.
14 € 10 chapitres · accès immédiat
Voir le kit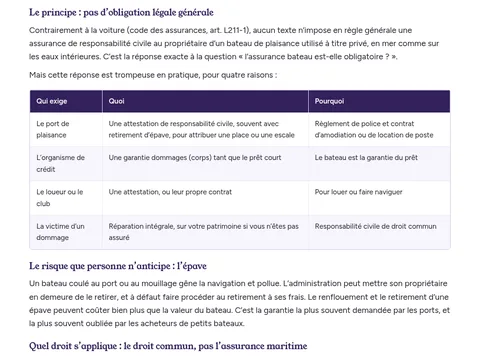
Kit bateau
Kit assurance bateau : obligation, contrat, vol, sinistre en mer
Ce que la loi et le port exigent, la valeur agréée, la zone de navigation, le vol du moteur, l’hivernage, le sinistre et 7 lettres.
24 € 10 chapitres · accès immédiat
Voir le kit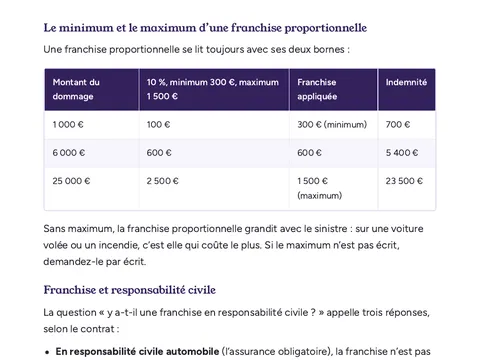
Kit lire son contrat
Kit lire son contrat d’assurance : franchise, plafond, vétusté, carence
La franchise, le plafond, la vétusté, la carence et les exclusions lus avant de signer, contrat par contrat, le vrai coût d’une franchise calculé sur 5 ans, 6 cas chiffrés, une grille en 15 points et 4 lettres.
29 € 12 chapitres · accès immédiat
Voir le kit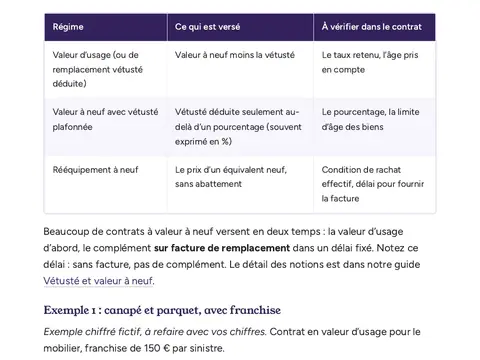
Kit sinistre
Kit sinistre : déclarer, chiffrer, se faire indemniser, contester
Tous les délais légaux à jour 2026, le dossier de preuve, le calcul de l’indemnité, l’expertise et 10 lettres prêtes à envoyer.
24 € 11 chapitres · accès immédiat
Voir le kit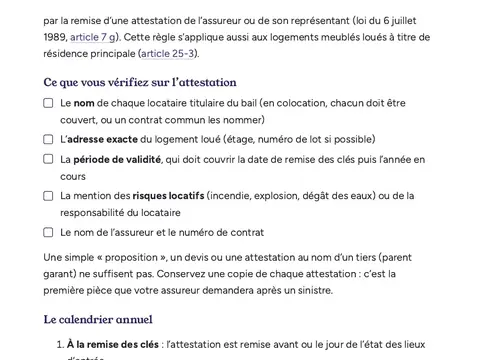
Kit bailleur
Kit bailleur : PNO, assurance du locataire et loyers impayés
La grille pour choisir sa PNO, la procédure si le locataire n’est pas assuré, GLI ou Visale (règles 2026) et 9 lettres types.
29 € 11 chapitres · accès immédiat
Voir le kit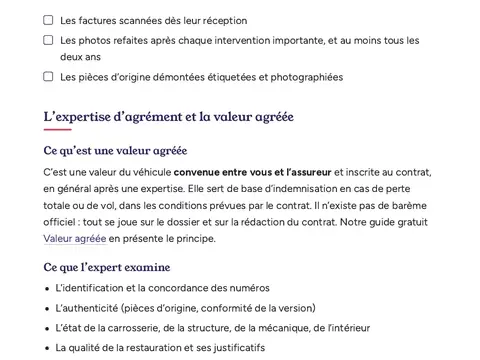
Kit collection
Kit véhicule de collection : carte grise, valeur agréée, bon contrat
La carte grise collection (conditions, contrôle technique), le dossier et l’expertise de valeur agréée, la grille pour choisir le contrat, la perte totale et 7 lettres.
19 € 11 chapitres · accès immédiat
Voir le kit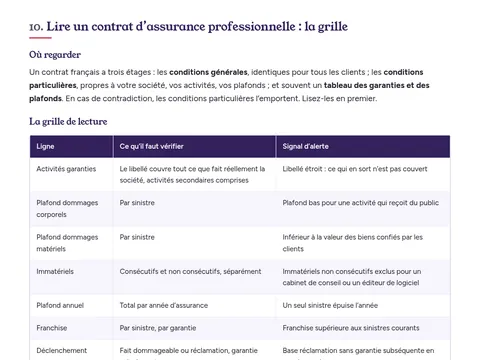
Kit société et employeur
Kit assurances de la société et de l’employeur (SAS, SARL)
Ce qui est obligatoire pour la société et les salariés, mutuelle collective, prévoyance des cadres, RC des dirigeants, perte d’exploitation, cyber, flotte, 6 cas pratiques et 10 lettres.
49 € 12 chapitres · accès immédiat
Voir le kit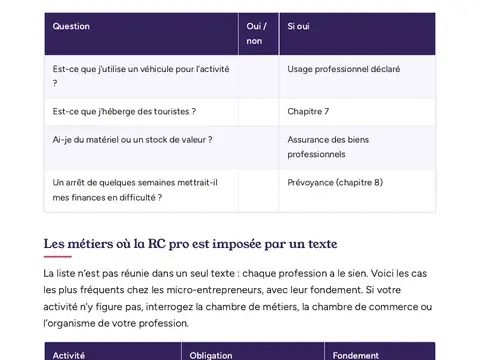
Kit micro-entrepreneur
Kit assurances du micro-entrepreneur : obligatoire, utile, superflu
Les assurances obligatoires selon votre activité, la décennale, les mentions des devis et factures, le gîte, et 7 lettres types.
24 € 12 chapitres · accès immédiat
Voir le kit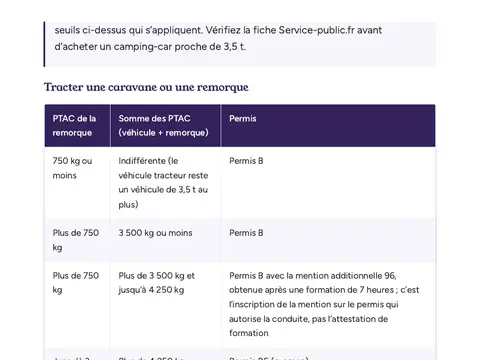
Kit camping-car
Kit camping-car, van et caravane : permis, poids, contrat, sinistre
Le bon permis selon les poids, la carte grise du van aménagé, la grille du contrat, l’hivernage, la location, le sinistre et 8 lettres.
24 € 10 chapitres · accès immédiat
Voir le kit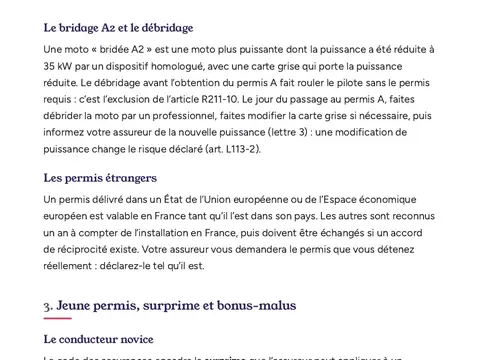
Kit moto
Kit assurance moto et scooter : permis, jeune permis, vol, accident
Le bon permis (125 avec le B, A2, bridage), la surprime jeune conducteur, la garantie du pilote, la clause vol, l’accident et 8 lettres.
19 € 11 chapitres · accès immédiat
Voir le kit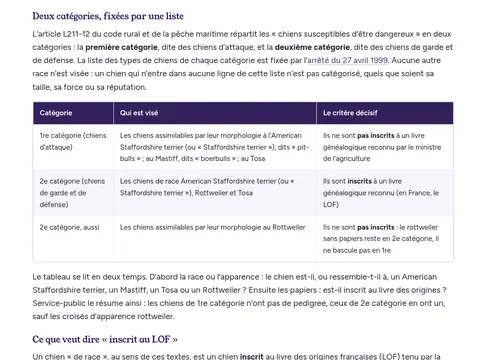
Kit chien catégorisé
Kit chien catégorisé : permis de détention, assurance RC, démarches
Savoir si son chien est catégorisé (staffie, amstaff, croisé), le permis de détention dans l’ordre, l’attestation d’assurance exigée, la grille en 12 points, la morsure et 6 lettres.
29 € 11 chapitres · accès immédiat
Voir le kit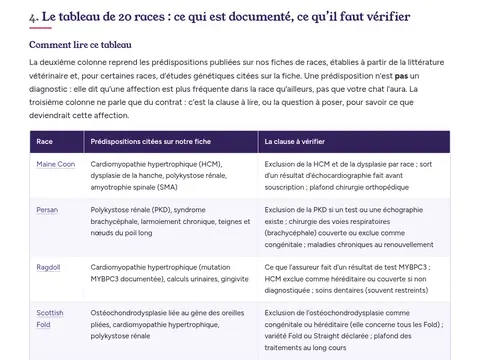
Kit chat de race
Kit assurance chat de race : exclusions héréditaires, plafond, carence
Ce que deviennent les maladies héréditaires, congénitales et déjà dépistées, la grille en 20 points, le tableau de 20 races, 5 cas chiffrés et 4 lettres.
29 € 9 chapitres · accès immédiat
Voir le kit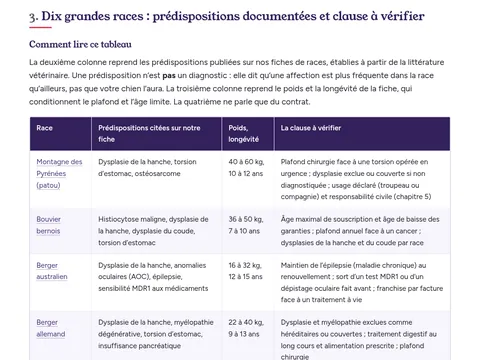
Kit grand chien
Kit assurance grand chien : patou, bouvier, berger, mastiff
Le plafond, l’âge limite et les exclusions héréditaires lus pour un grand chien, 10 races détaillées, la responsabilité civile en montagne et en copropriété, une grille en 15 points, 4 cas chiffrés et 4 lettres.
29 € 10 chapitres · accès immédiat
Voir le kit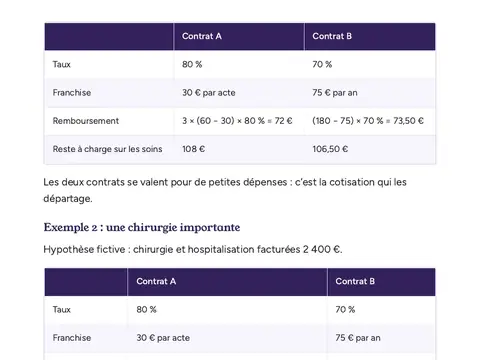
Kit chien et chat
Kit assurance chien et chat : comparer, budgéter, se faire rembourser
Les six chiffres du contrat, la grille de comparaison, le calcul du reste à charge, les exclusions de race, le remboursement et 8 lettres.
19 € 10 chapitres · accès immédiat
Voir le kit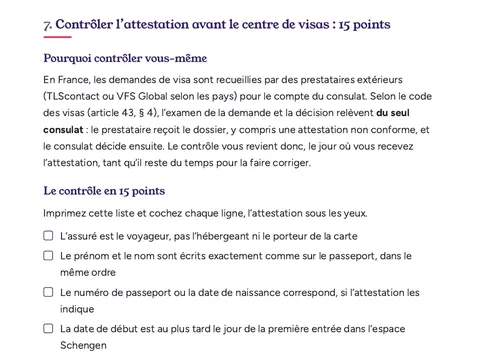
Kit visa Schengen
Kit visa Schengen et assurance voyage pour la France : le contrat conforme
La règle des 30 000 € de l’article 15, le visa long séjour et l’étudiant, carte bancaire et CEAM, la grille de comparaison, l’hospitalisation en France et 4 lettres.
29 € 9 chapitres · accès immédiat
Voir le kit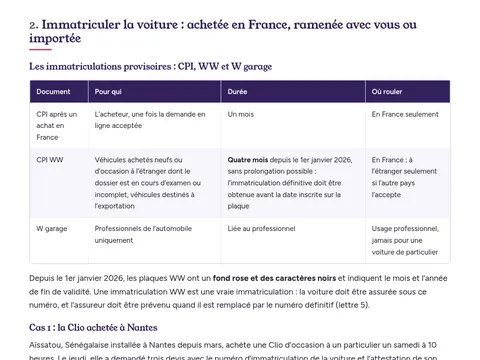
Kit voiture à l’arrivée
Kit voiture en arrivant en France : assurer, immatriculer, conduire en règle
L’immatriculation (CPI, plaques WW), l’assurance sous plaques étrangères, l’historique étranger, la formule, le constat case par case, la résiliation et 10 lettres.
29 € 11 chapitres · accès immédiat
Voir le kit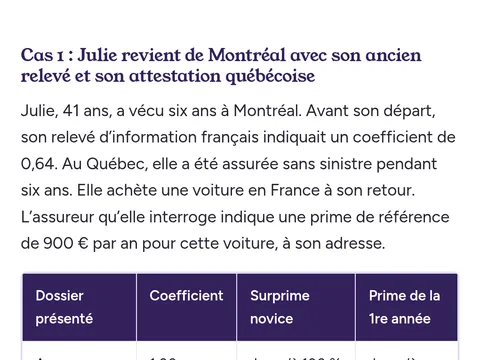
Kit retour d’expatriation
Kit retour en France après l’expatriation : auto, santé, logement, prêt
Le bonus et l’attestation de l’assureur étranger, la voiture rapportée, les trois mois sans Assurance maladie, la mutuelle, le logement loué ou vide, le prêt en cours, un calendrier, une grille en 15 points, 4 cas chiffrés et 6 lettres.
39 € 11 chapitres · accès immédiat
Voir le kit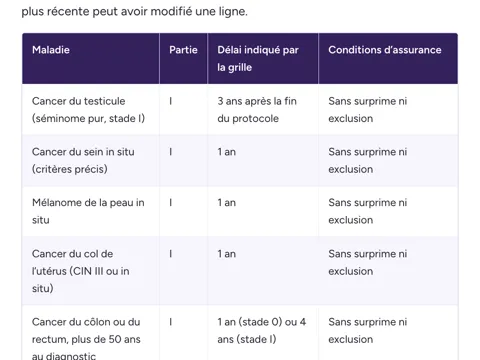
Kit emprunter avec un risque de santé
Kit emprunter avec un risque de santé : AERAS, droit à l’oubli, surprime
Le questionnaire supprimé sous 200 000 €, le droit à l’oubli, la grille et les trois niveaux AERAS, la surprime et son écrêtement, la délégation, un arbre de décision, une grille en 15 points, 5 cas chiffrés, un calendrier et 5 lettres.
29 € 12 chapitres · accès immédiat
Voir le kit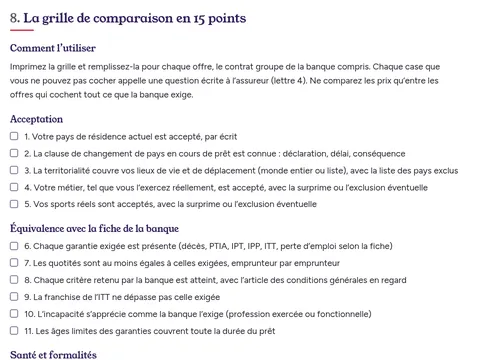
Kit emprunteur non-résident
Kit assurance emprunteur des non-résidents et expatriés
Les garanties exigées, la délégation avant l’offre, le seuil des 200 000 €, AERAS, le pays de résidence, les quotités du couple, une grille en 15 points et 6 lettres.
34 € 9 chapitres · accès immédiat
Voir le kit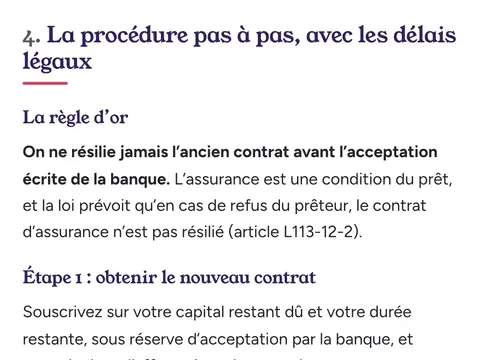
Kit loi Lemoine
Kit changer d’assurance emprunteur (loi Lemoine)
Calcul de l’économie, équivalence des garanties, démarches et lettres prêtes à envoyer.
12 € 8 chapitres · accès immédiat
Voir le kit
Kit bonus-malus
Kit bonus-malus et relevé d’information
Calculer son coefficient, obtenir et vérifier son relevé, faire valoir son historique, lettres types.
9 € 9 chapitres · accès immédiat
Voir le kit
Kit résiliation
Kit résilier son assurance (Hamon, Chatel, mutuelle…)
Quelle règle s’applique à votre contrat, quel délai, et la lettre prête à envoyer.
7 € 9 chapitres · accès immédiat
Voir le kitAccès immédiat à votre kit après paiement · prix TVA incluse · conditions de vente. Claude Assur n’est ni un assureur, ni un courtier, ni un intermédiaire immatriculé à l’ORIAS, ni un avocat : les kits expliquent les règles générales et ne constituent pas un conseil personnalisé ; seuls les textes officiels et votre contrat font foi.